单用途商业预付卡代理业务解析 分类定位、合规要点与发展趋势
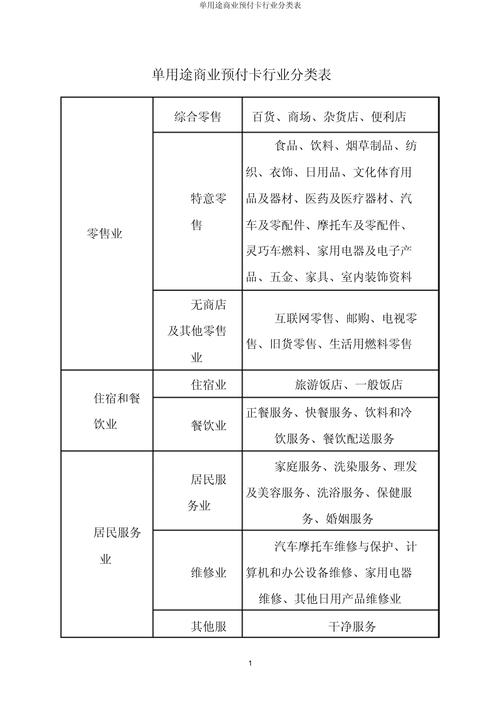
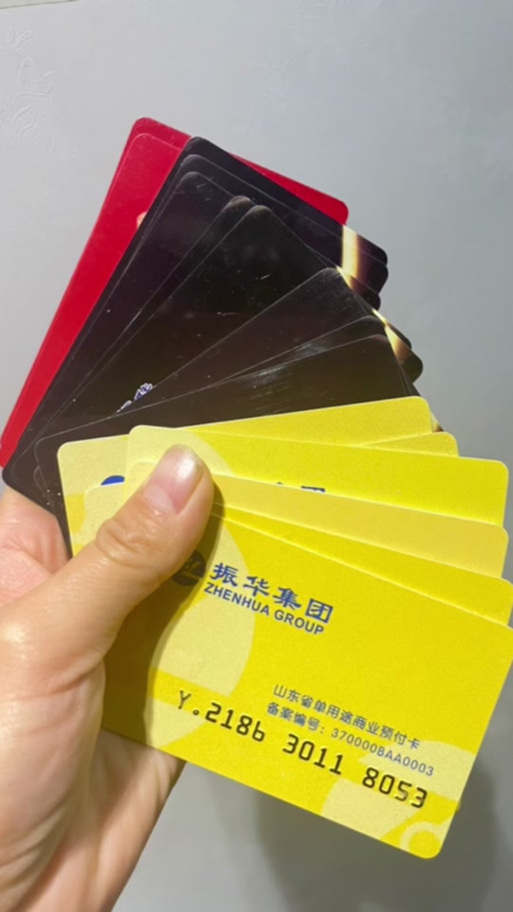
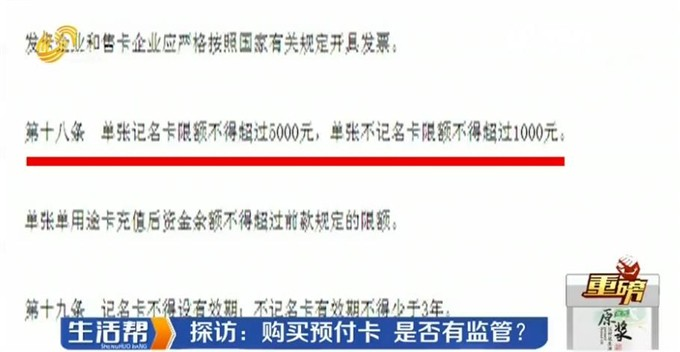
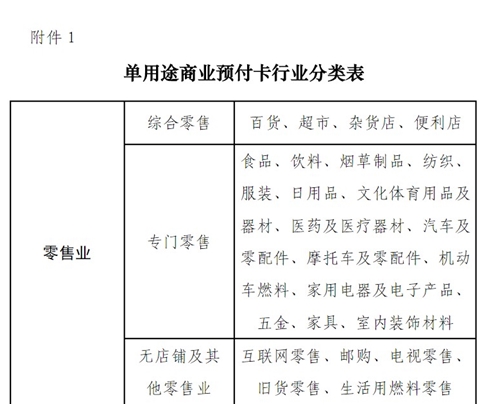
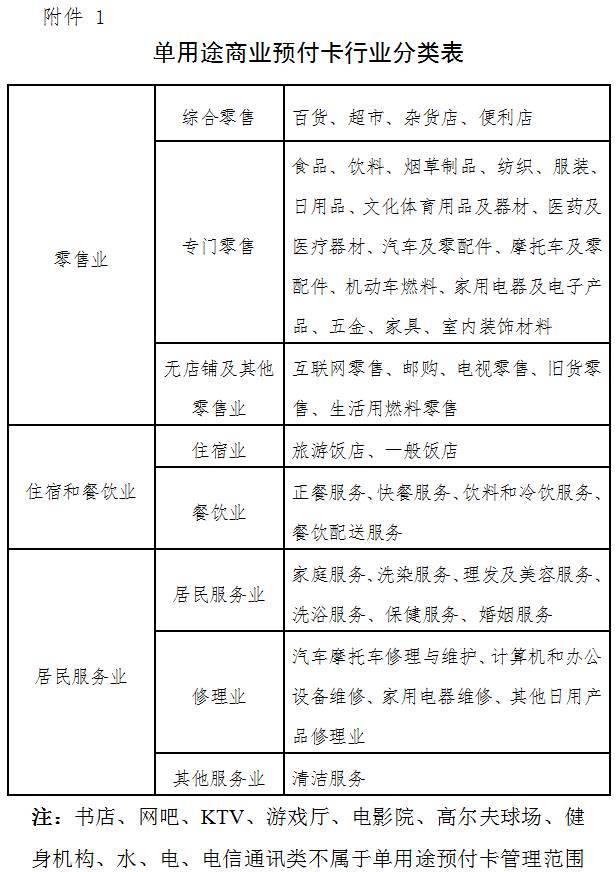
随着我国消费市场的不断发展,单用途商业预付卡作为一种便捷的支付工具和营销手段,在零售、住宿餐饮、居民服务等行业得到广泛应用。为规范市场秩序,保护消费者权益,商务部发布了《单用途商业预付卡管理办法(试行)》及相关行业分类表,其中“单用途商业预付卡代理”作为一类特殊业务形态被单列管理。本文将从分类表切入,解析单用途商业预付卡代理的业务定位、合规要求及发展前景。\n\n### 一、单用途商业预付卡行业分类表概览\n根据《单用途商业预付卡管理办法(试行)》附件《单用途商业预付卡行业分类表》,发卡企业被划分为综合零售、专门零售、住宿业、餐饮业、居民服务业等多个大类。该分类表并非简单罗列行业,而是为不同行业企业设定了发卡备案的层级要求(如集团发卡企业、品牌发卡企业、规模发卡企业)。值得关注的是,分类表单设“单用途商业预付卡代理”类别,指的就是受发卡企业委托,代为销售、充值、激活预付卡,以及提供相关技术支持和服务的经营行为。\n\n### 二、单用途商业预付卡代理的核心业务模式\n1. 销售代理:代理机构在自有渠道或合作网点代为销售发卡企业的预付卡,撮合交易并获取佣金。\n2. 充值代理:为用户提供预付卡充值服务,此时代理方需要与发卡企业系统对接,确保资金流与信息流同步。\n3. 激活与技术支持代理:为发卡企业提供系统建设、卡券核销、数据管理等技术服务,保障预付卡正常使用流程。\n\n需要特别指出的是,代理业务不改变预付卡的性质和发卡主体的责任。 依据法规,向客户开具预付卡销售凭证时,必须清晰声明:“本卡为单用途商业预付卡,仅供消费,不可兑换现金。”业务一律使用“单用途商业预付卡”相关合规合同文本。\n\n### 三、代理模式的合规要点\n- 签署委托代理协议:代销方须与发卡企业签订书面委托代理协议,明确双方在资金结算、信息传递、消费者权益保护等方面的权责。如果代销关系未签订合同并明确对接部门、法务相关协调等内容,可能存在资金和银行欺诈相关风险。尤其是消费者的预付款必须属于独立的对公账户,不能被代理商存入自己同名的渠道内核算资金等。\n- 禁止自创设卡:代销方不得虚构、发行自主品牌的预付卡,更不能私自开展只能在自身上下级通道存留且发卡的跨法人贸易型核充卡,避开“单用途”的原则前提范围以防止预付商业化风险跑入P2B多元变体型免范类理财等形式触碰商业监管风-hole补。\n\n### 四、代理模式发展趋势与建议\n强监管之下,单用途卡代理行业正朝着专业化方向演进。大型零售和支付科技企业积极承担起代销和技术服务的双重角色,需要建立预收资金全场景风控。参考上海、北京出台的地方细则中强调风险管理措施重要性,实现“网上申购+第三方服务平台联动”代办咨询比较适用规范的地区适配型体系建设思路仍然比较不足;第三方平台也可能被鼓励参与但不作为失信虚拟资金抽取的托盘化渠道资源腾等条件,这尚需细化落地导则和完善配套方向同步跟进。建议中小企业在备案前应将往来模式作区分定位:一种是委托模式下的展业合规申纪和稽核落表实时记录提供权限文档到相关网站进行甄——其多采用行业头部使用商标库源即可获取授权的代理结果类别下编号管理的路径保护到位;另一种接受打外包结算方式的特殊类核用维护资质门槛增加自主放锁措施的库存在要求才能选择做这些(例如从事电子券派券打印附加扫码日志处理模式的平台至少要拥有交易保障实时订单审计及相关ISO质量构和管理)作为适当的分工定位功能否则行业选代理解仅避免将客户的已有预充值名单统一倒仓当转移渠道……)。对外贸单用途卡网络不应该忽视防范‘隐匿的中奖洗单,容易扭曲企业和地方统计真实价值的环节反复交易但审核判定错位致泡沫负面导致成本快速结算占用经常引发客户中奖类型爆完’,这些都是考量并准备好任何形式的风险缓解储备。总的解决逻辑建议应由发卡法人首负责任为主代理商辅按规定比例衔接负责账户资金往转到登?包括履约保证单等要素维护各方向保持交易透明的用户评级完善流程也是较重要的建设要点这样才能发展良性各类后服务业高频优惠服务体验的丰富度使企业发展互健运营持久强后用户化保险性并健康发挥激励积分流量带动产业协同的提升贡献作用!
如若转载,请注明出处:http://www.yuexiangg.com/product/9.html
更新时间:2026-11-03 05:25:18