安徽单用途预付卡备案 企业合规发行与代理实务指南
在安徽,单用途商业预付卡备案是企业发行预付卡的合规凭证,也是规范市场秩序、保障消费者权益的重要制度。无论是商超、餐饮、住宿还是居民服务业,凡发行单用途预付卡的企业,均需按照《单用途商业预付卡管理办法(试行)》及安徽省相关规定完成备案。对于选择代理销售模式的企业而言,更需厘清备案要求与代理环节的合规要点,确保业务全链条合法合规。
一、单用途预付卡备案的核心价值
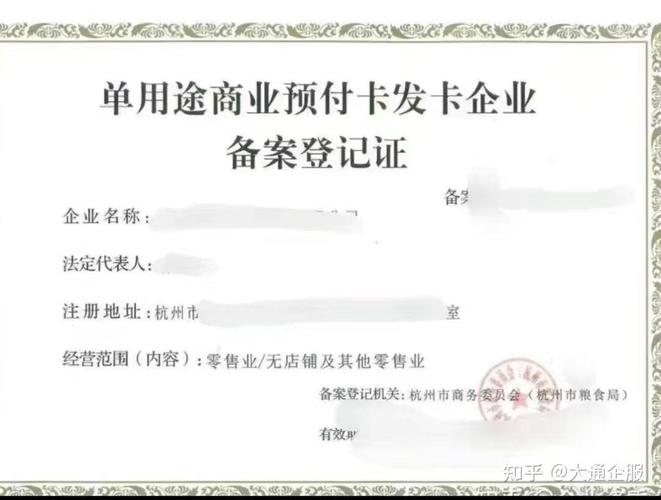
单用途预付卡备案不仅是企业发行预付卡的法定前置程序,更是企业信用与经营实力的体现。完成备案的企业可获得备案编号,并在商务主管部门公示,增强消费者信任。在安徽,备案流程通常包括企业注册地商务部门初审、提交材料、现场核查(如需)、公示与发卡等环节。备案凭证是企业合法发卡的“身份证”,未备案发卡可能面临责令整改、罚款等行政处罚,甚至影响企业征信。
二、安徽备案的具体要求与流程
- 备案主体:从事零售业、住宿和餐饮业、居民服务业的企业法人在安徽省内发行单用途预付卡,需在开展业务之日起30日内备案。集团发卡企业、品牌发卡企业及规模发卡企业根据年预收资金比例实行分级备案。
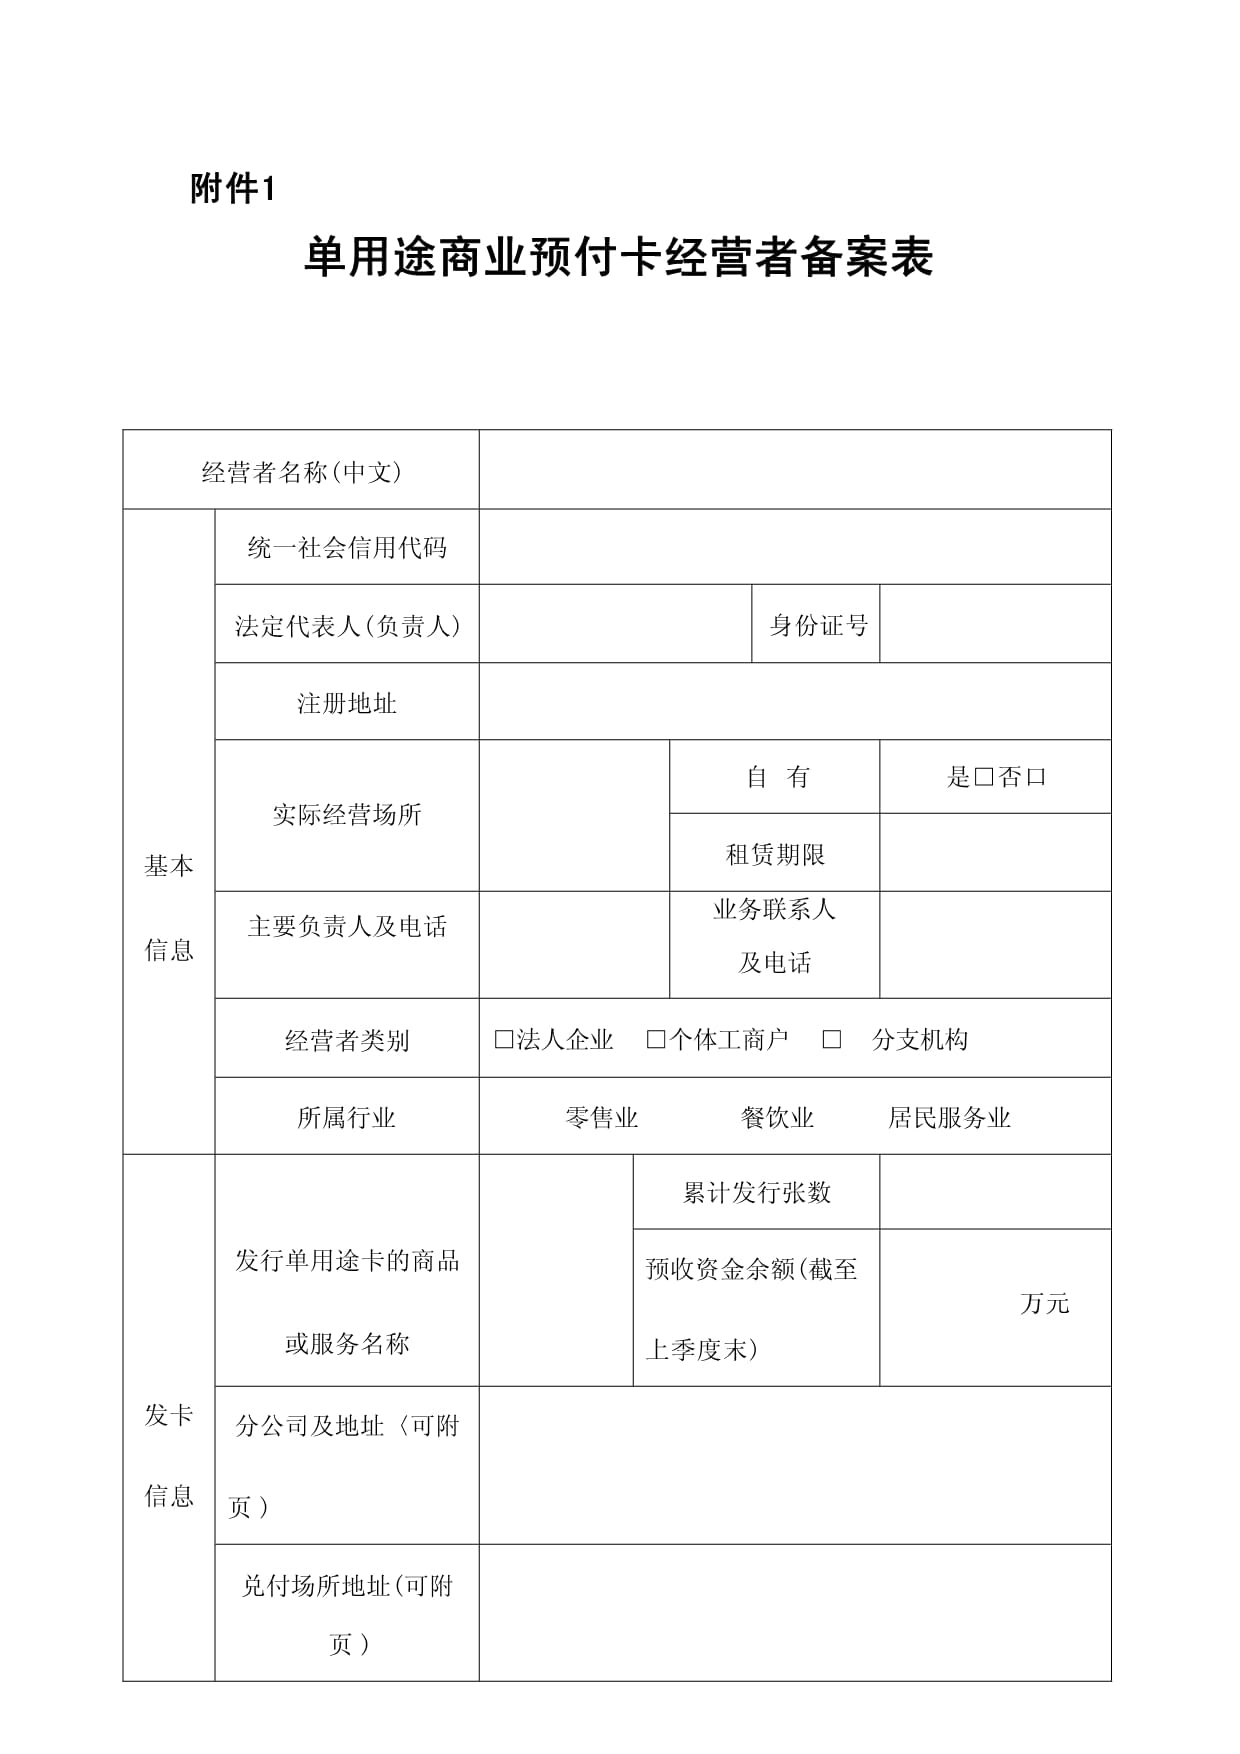
- 备案材料:通常包括备案表、营业执照副本、发卡章程或协议、资金存管账户信息、预收资金使用计划、风险防控措施等。企业需确保材料真实完整,尤其注意资金存管协议的签订。
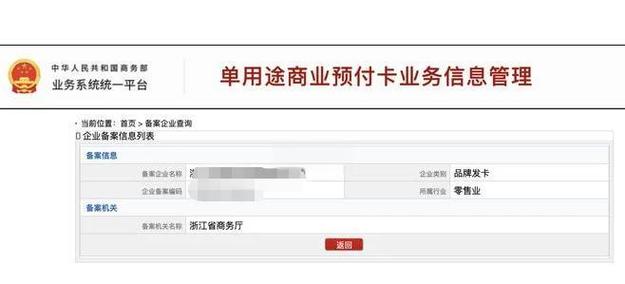
- 备案流程:企业登录商务部业务系统统一平台或安徽省政务服务网提交电子材料,经市、县商务部门审核后,对符合条件的予以备案并公示。备案不收取费用,但需配合可能的现场检查。
三、单用途预付卡代理模式的合规要点
代理销售是单用途预付卡流通的重要形式。在安徽,发卡企业与代理销售机构合作时需关注以下方面:
- 代理资质:代理机构应具备合法经营资格,并与发卡企业签订书面代理协议,明确双方权利义务、资金结算周期、退卡处理规则等。
- 备案衔接:发卡企业备案时,应将代理销售渠道信息纳入备案材料,说明代理机构名称、合作模式及销售规模。代理机构本身不单独备案,但需协助发卡企业履行告知义务,在销售场所公示备案信息。
- 资金安全:代理销售资金应直接进入发卡企业资金存管账户或按协议约定的合规账户,不得由代理机构截留或挪用。发卡企业需对代理销售数据实时监控,确保预收资金与售卡规模匹配。
- 消费者权益保护:代理机构销售预付卡时,应主动向购卡人提示备案信息、使用范围、有效期及退卡渠道,不得进行虚假宣传或强制搭售。
四、常见风险与合规建议
实践中,部分企业因对备案要求理解不足,出现先发卡后备案、代理销售未报备、资金存管不到位等问题。建议企业:尽早启动备案程序,在发卡前完成全部手续;对代理渠道进行合规审查,签订规范协议;建立预付卡业务台账,定期核对销售与资金数据;关注安徽省商务厅发布的最新政策动态,必要时咨询专业机构。
单用途预付卡备案是企业稳健经营的基础保障,代理销售模式更需强化合规意识。安徽企业应借助备案制度完善内部管理,在拓展市场的同时守住风险底线,实现可持续发展。
如若转载,请注明出处:http://www.yuexiangg.com/product/27.html
更新时间:2026-11-03 17:25:34