单用途商业预付卡 先充值后消费的债权凭证解析
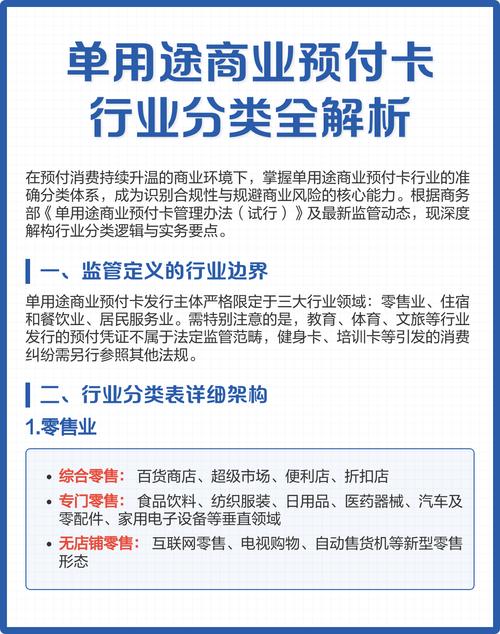
单用途商业预付卡,本质上是一种先充值后消费的债权凭证,广泛存在于零售、餐饮、美容美发等行业。消费者预付资金,获得在未来一段时间内兑换商品或服务的权利,而发卡企业则以此锁定客户、回笼资金。这种模式也伴随着资金安全、消费纠纷等风险。在此背景下,单用途商业预付卡代理应运而生,成为连接发卡企业与消费者的重要桥梁。
单用途商业预付卡的核心是一种债权债务关系。消费者充值后,即成为发卡企业的债权人,有权在约定范围内要求企业提供商品或服务。这种凭证通常不记名、不挂失,但近年来监管要求逐步规范,强调实名制和限额管理,以保障消费者权益。
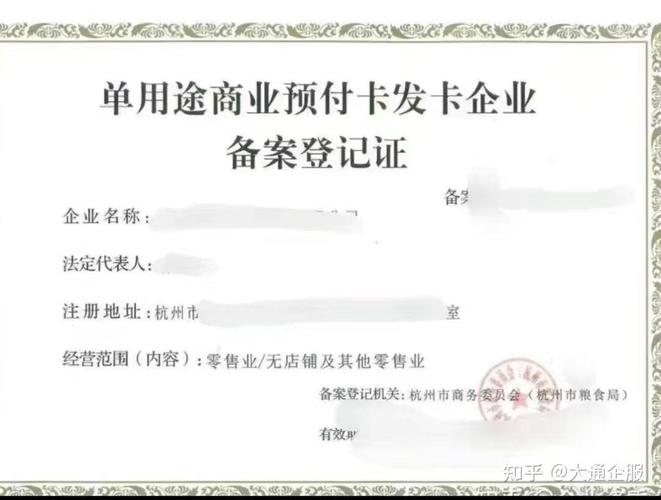
单用途商业预付卡代理是指依法设立、受发卡企业委托,代为销售预付卡或提供相关服务的机构。代理的存在,一方面帮助发卡企业拓展销售渠道、降低运营成本;另一方面也为消费者提供了更便捷的购卡途径。但代理机构需严格遵守《单用途商业预付卡管理办法(试行)》等规定,履行备案、资金存管等义务,确保预收资金安全。
值得注意的是,代理行为并不改变发卡企业作为债权债务主体的地位。消费者在代理处购卡后,仍向发卡企业主张权利。因此,选择正规代理渠道、核对发卡企业资质,是消费者防范风险的关键。随着监管政策的完善和数字化管理的推进,单用途商业预付卡及其代理模式将朝着更加透明、安全的方向发展。
如若转载,请注明出处:http://www.yuexiangg.com/product/41.html
更新时间:2026-11-03 00:21:52