四年维权路 单用途商业预付卡代理背后的消费者困境
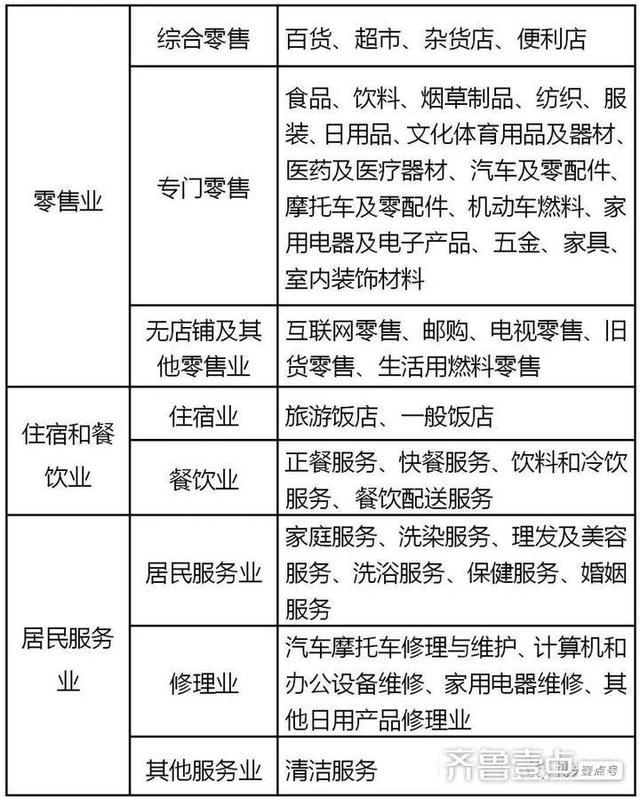
单用途商业预付卡在零售、餐饮、美容美发等行业广泛应用,为消费者带来便利的也滋生了大量纠纷。一位消费者耗时四年为一张预付卡讨要说法的经历,揭开了单用途商业预付卡代理模式下的维权困局。
事件回顾:一张预付卡引发的四年拉锯战
2018年,消费者李女士在某商场内的“XX健身”门店办理了一张价值5000元的预付卡。办卡时,销售人员声称该卡可在全国连锁门店通用,且“随时可退”。当李女士因工作调动需要退卡时,却发现门店早已人去楼空。她辗转联系到该品牌总部,被告知该门店为代理商独立运营,总部不承担退款责任。此后的四年间,李女士经历了向12315投诉、向商务部门举报、甚至提起诉讼的漫长过程。由于代理关系复杂、责任主体不清,维权一度陷入僵局。直到2022年底,在多方调解下,李女士才拿回部分余额。
单用途商业预付卡代理模式的风险根源
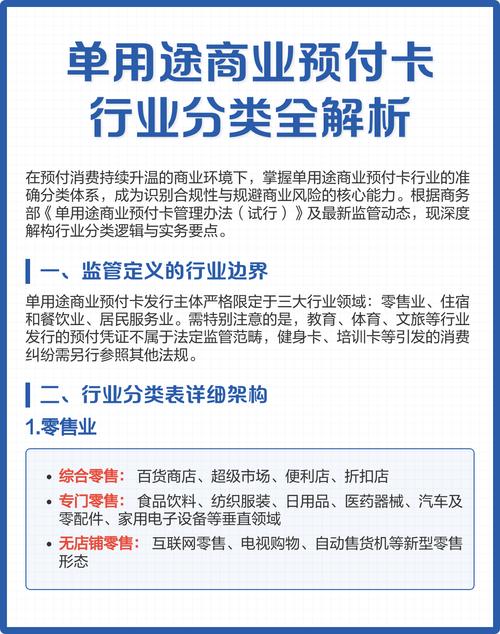
单用途商业预付卡是指企业发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。根据《单用途商业预付卡管理办法(试行)》,发卡企业需进行备案并遵守资金管理要求。在实践中,代理模式成为监管的灰色地带。
一些品牌方通过区域代理或加盟商形式快速扩张,代理商以自己名义发行预付卡,但消费者往往误以为卡与品牌方直接关联。一旦代理商经营不善或恶意跑路,品牌方常以“独立法人”“非直营”为由推卸责任,而代理商又缺乏偿付能力,导致消费者陷入“投诉无门、诉讼无果”的困境。部分代理商甚至未按规定备案,资金脱离监管,进一步加剧了风险。
消费者维权难的三大症结
首先是责任主体模糊。代理模式下,发卡主体与品牌方相互推诿,消费者难以确定适格被告。其次是证据留存困难。许多消费者办卡时未索要合同或发票,仅凭一张卡片或电子记录,难以证明代理关系及余额。最后是维权成本高昂。四年间,李女士投入大量时间精力,而类似案件的诉讼周期长、执行难,让不少消费者望而却步。
监管与制度层面的反思
单用途预付卡纠纷频发,暴露出事前备案、事中监管、事后救济的全链条短板。一方面,商务部门对发卡企业的备案覆盖率有限,尤其对代理商的资金监管缺乏有效手段;另一方面,消费者权益保护法及其实施条例虽对预付式消费作出规定,但在代理场景下的适用性仍不明确。专家建议,应建立预付卡资金存管制度,强制发卡企业(含代理商)缴纳保证金或引入第三方托管;品牌方应对授权代理商的发卡行为承担连带责任或准入管理义务。
给消费者的实用建议
面对预付卡消费,消费者应做到“三查三留”:查企业备案信息、查品牌与代理商关系、查合同条款;留存合同凭证、留存转账记录、留存沟通证据。若遇纠纷,可及时向商务部门或市场监管部门投诉,并考虑联合其他消费者共同维权。
李女士的四年维权路是一个缩影,也是警示。单用途商业预付卡代理模式的健康发展,既需要制度补漏,也需要企业自律和消费者理性。唯有如此,才能让预付消费真正“预付”安心,而非“预付”烦恼。
如若转载,请注明出处:http://www.yuexiangg.com/product/44.html
更新时间:2026-11-03 01:54:38