单用途商业预付卡备案 提前办理的必要性与代理卡种的合规路径
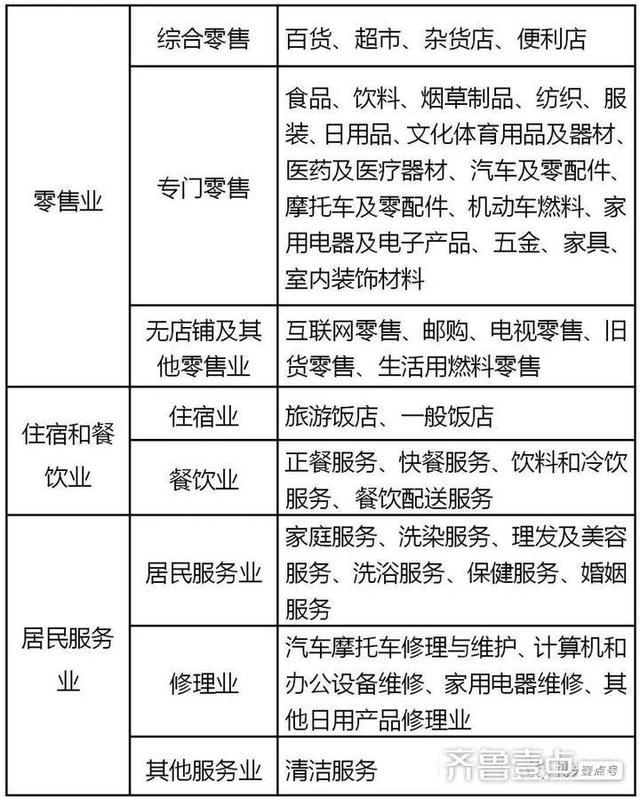
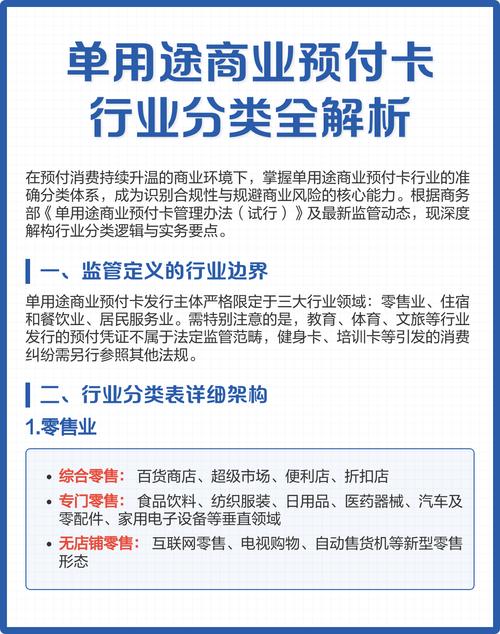
单用途商业预付卡在零售、住宿、餐饮、居民服务等行业广泛应用,成为企业锁定客户、回笼资金的重要工具。预付卡业务涉及大量消费者资金,一旦经营不善或管理失范,极易引发兑付风险与群体性纠纷。因此,监管部门对单用途商业预付卡实行备案管理,要求发卡企业务必在开展业务前完成备案。本文将从备案的法定要求、提前办理的现实意义以及代理卡种的合规要点三个方面展开分析,为企业提供清晰的合规指引。
一、备案是法定义务,提前办理不可逾越
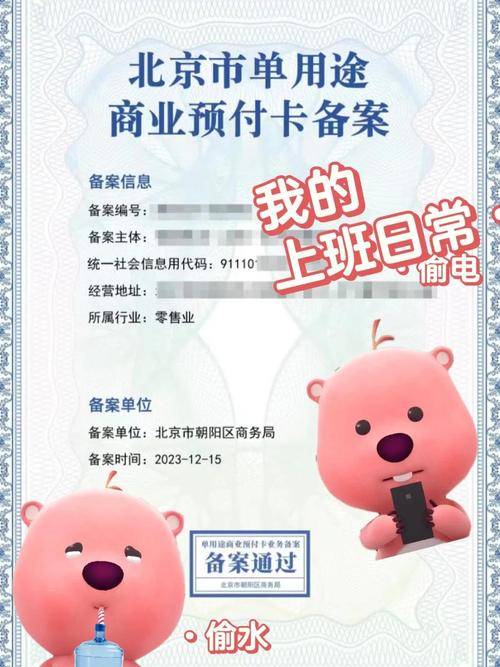
根据《单用途商业预付卡管理办法(试行)》(商务部令2012年第9号,以下简称《管理办法》),从事零售业、住宿和餐饮业、居民服务业的企业法人,在发行单用途商业预付卡前,须按营业收入规模向相应层级商务主管部门备案:营业收入500万元以上的,向省级商务主管部门备案;营业收入500万元以下、100万元以上的,向设区的市级商务主管部门备案;营业收入100万元以下的,向县级商务主管部门备案。备案并非事后补办程序,而是发卡的前置条件。企业只有在取得备案回执后,方可合法开展发卡业务。若未备案即发卡,商务主管部门可责令限期改正,并处以1万元以上3万元以下罚款;逾期仍不改正的,可处3万元以上10万元以下罚款,并通过媒体公告。因此,“务必提前办理”既是法律要求,也是企业规避行政处罚的底线。
二、提前办理备案的多重现实意义
第一,保障资金安全与消费者信任。备案要求企业建立资金存管制度,按一定比例存入存管资金,这从根本上降低了企业挪用预收资金的风险,增强消费者购卡信心。
第二,规避经营中断风险。备案审查涉及企业资质、发卡方案、资金存管协议等材料,若临近发卡才启动,一旦材料不齐或存管协议未落实,将直接延误发卡计划,甚至导致营销活动流产。提前办理留有补正余地,确保业务节奏不受影响。
第三,为后续变更与延续预留空间。企业名称、法定代表人、发卡章程等事项发生变更时,需办理备案变更;备案有效期届满需延续的,也应提前申请。提前规划有助于企业从容应对这些程序性要求。
三、涉及卡种“代理”的合规要点
实践中的单用途商业预付卡,按发卡主体与使用范围可划分为不同卡种,而“代理”是其中一类特殊形态。所谓代理卡种,通常指企业作为代理方,代理销售或代理发行他人(委托方)的单用途商业预付卡。根据《管理办法》及各地实施细则,涉及代理业务的,需重点把握以下合规要点:
其一,明确备案主体。代理销售预付卡的,备案义务原则上由发卡企业(委托方)承担;代理方若以自己的名义发行预付卡,则代理方自身即为发卡企业,须独立办理备案。企业不能以“仅为代理”为由规避备案义务,须根据实际发卡主体判断。
其二,审查委托方资质。代理方在承接代理业务前,应核查委托方是否已完成单用途商业预付卡备案、资金存管是否合规、卡面信息是否规范。若代理未备案的卡片,代理方可能承担连带合规风险。
其三,规范代理协议与信息公示。代理协议应明确双方权利义务、资金结算方式、消费者权益保障责任及争议处理机制。代理方应在经营场所显著位置公示发卡企业名称、备案编号、卡内资金查询方式及投诉渠道,不得隐瞒或误导消费者。
其四,关注代理卡种的备案类型。部分地方商务主管部门在备案系统中对“代理销售”“代理发行”“集团发卡”“品牌发卡”等卡种设有专项填报项。企业须按实际业务模式准确选择卡种类型,并提交代理合作协议、委托方备案证明等佐证材料。选择错误或材料缺失,可能导致备案退回。
四、实务操作建议
一是提前梳理业务模式。企业应首先判定自身是发卡企业、售卡企业还是代理企业,据此确定备案义务主体与备案层级。二是提前准备备案材料。通常包括备案申请、营业执照、发卡章程、资金存管协议、代理协议(如涉及)、卡样及使用说明等。三是提前与商务主管部门沟通。不同地区对代理卡种的备案口径可能存在差异,提前咨询有助于精准准备。四是建立长效合规机制。备案完成后,企业仍需履行资金存管、业务报告、信息公示等持续义务,并将代理卡种纳入内部合规审查流程。
单用途商业预付卡备案不是可选项,而是发卡经营的法定起点。涉及代理卡种的企业,更应厘清主体责任、审慎选择合作方、准确填报卡种信息。务必提前办理、规范办理,方能在激活预付卡营销价值的守住合规底线与消费者权益保护红线。
如若转载,请注明出处:http://www.yuexiangg.com/product/51.html
更新时间:2026-11-03 16:30:02