单用途商业预付卡是什么?一文搞懂!(含代理模式解析)
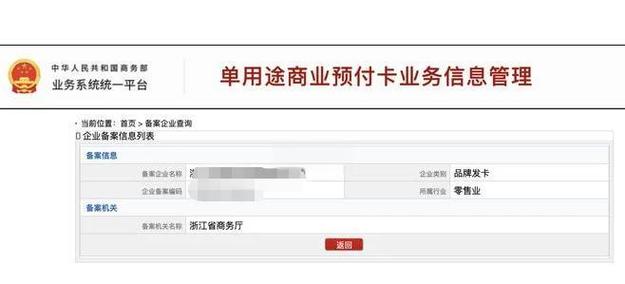
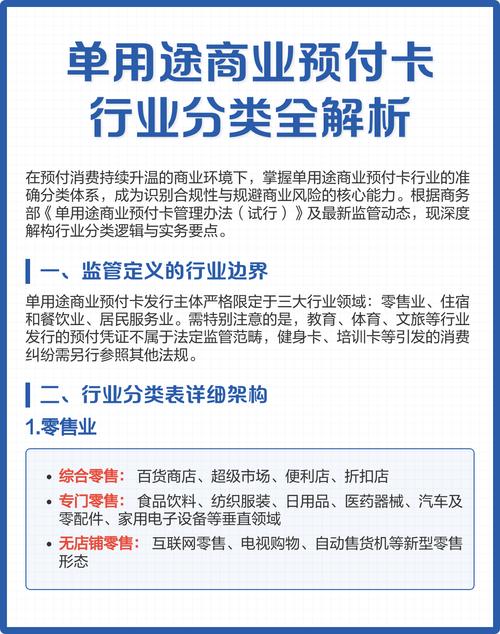
在日常生活中,我们经常接触到各种预付卡,比如超市的购物卡、美容美发店的会员卡、健身房的年卡等。这些卡有一个共同的学名——单用途商业预付卡。但你真的了解它吗?本文将带你一文搞懂单用途商业预付卡的定义、分类、监管要求,并重点解析“单用途商业预付卡代理”这一商业模式。\n\n## 一、什么是单用途商业预付卡?\n\n根据商务部《单用途商业预付卡管理办法(试行)》(以下简称《管理办法》),单用途商业预付卡是指企业发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证,包括以磁条卡、芯片卡、纸券等为载体的实体卡和以密码、串码、图形、生物特征信息等为载体的虚拟卡。\n\n简单来说,单用途卡就是“在哪买只能在哪用”的预付卡。它与多用途预付卡(如资和信商通卡、开联通卡等,可跨法人、跨行业使用)有本质区别。多用途卡由中国人民银行监管,单用途卡则由商务部监管。\n\n## 二、单用途商业预付卡的分类\n\n根据《管理办法》,单用途卡按发行规模和使用范围分为三类:\n\n1. 集团发卡企业:指发行在本集团内使用的单用途卡的集团母公司。\n2. 品牌发卡企业:指发行在同一品牌特许经营体系内使用的单用途卡,且拥有该品牌的企业标志或注册商标,或者经授权拥有该企业标志或注册商标排他使用权的企业。\n3. 规模发卡企业:指除集团发卡企业、品牌发卡企业之外,符合以下条件之一的企业:①上一会计年度年营业收入500万元以上;②工商注册登记不足一年、注册资本在100万元以上。\n\n还有大量的小型发卡企业(年营收500万元以下),它们同样需要遵守相关备案和资金管理要求。\n\n## 三、为什么要有单用途商业预付卡管理?\n\n预付卡本质上是一种信用消费模式,消费者先付款后消费,企业提前锁定资金和客户。但如果发卡企业缺乏约束,可能出现挪用预收款、关门跑路等风险,损害消费者权益。因此,《管理办法》从备案管理、资金存管、业务规范等方面进行约束:\n\n- 备案管理:规模发卡企业、集团发卡企业、品牌发卡企业需向商务主管部门备案。\n- 资金存管:规定预收资金余额的一定比例必须存入商业银行专用存款账户,或由担保机构提供担保。\n- 业务规范:对购卡实名登记、单张卡限额、退卡规则等作出要求。\n\n## 四、什么是单用途商业预付卡代理?\n\n在实践中,许多中小微企业(如个体餐饮店、小型美容院)没有能力或不愿直接发行和管理预付卡,这就催生了“单用途商业预付卡代理”模式。\n\n### (一)代理的定义\n\n单用途商业预付卡代理,是指专业的第三方机构接受发卡企业的委托,代理销售、代理发行或代理运营单用途商业预付卡,并提供卡片制作、系统支持、资金结算、客户服务等一站式服务。代理方不直接承担兑付货物或服务的义务,兑付责任仍由发卡企业承担。\n\n### (二)代理的常见模式\n\n1. 代理销售模式:代理方帮助发卡企业销售实体卡或电子卡,按销售额收取佣金。常见于商超、餐饮连锁等场景。\n\n2. 代理发行模式:代理方提供发卡系统、卡片定制、资金清结算等基础设施,发卡企业只需负责业务运营。例如,一些SaaS服务商为中小商户提供“预付费会员卡系统”,商户通过系统自主发卡,服务商收取年费或交易手续费。\n\n3. 联名代理模式:代理方与发卡企业联合发行联名卡。此模式下需特别注意:如果联名卡可在多个独立品牌使用,可能涉及多用途卡,需符合央行监管要求。\n\n4. 全流程代理运营模式:代理方从卡片设计、系统搭建、营销推广到售后服务全包,发卡企业只需提供品牌和兑付能力。此类模式对代理方合规能力要求较高,须确保资金流向透明。\n\n### (三)代理模式的价值\n\n- 降低中小商户发卡门槛:合法合规的代理服务可帮助小微商户满足《管理办法》关于资金存管、实名登记等要求,避免踩线。\n- 提升运营效率:代理方提供成熟的IT系统和运营经验,商户无需自建团队。\n- 扩大销售渠道:通过代理方渠道触达更多消费者。\n\n### (四)代理模式的合规要点\n\n代理方需注意以下合规红线:\n\n1. 不得改变卡的用途:代理销售的单用途卡必须严格限定在发卡企业或其集团/品牌体系内使用,不得跨品牌通用。否则可能被认定为多用途卡,需央行牌照。\n2. 资金安全:代理方收取的款项属于发卡企业的预收资金,应当及时结算给发卡企业,并督促发卡企业按《管理办法》进行资金存管,不得截留、挪用。\n3. 备案义务与信息披露:代理方应协助发卡企业完成备案(如适用),并向购卡人明示发卡企业名称、卡的使用范围、有效期、退卡规则等。\n4. 不得代理未备案的规模发卡企业:根据部分地方商务部门的要求,代理销售规模发卡企业的卡时,应核实其备案状态。\n\n## 五、对消费者的建议\n\n无论预付卡由谁代理销售,消费者都应关注:\n\n- 发卡企业是谁?可在商务部“单用途商业预付卡业务信息系统”或地方商务部门网站查询备案情况。\n- 卡的使用范围、有效期、退卡条件。\n- 保留购卡凭证,避免大额充值。\n\n## \n\n单用途商业预付卡是现代商业中常见的营销工具,它既能帮企业锁定客户、回笼资金,也暗藏信用风险。代理模式为中小商户提供了合规便利,但必须守住单用途边界和资金安全底线。无论是发卡企业、代理机构还是消费者,都应在法治框架下理性参与,让预付卡真正服务于实体经济。
如若转载,请注明出处:http://www.yuexiangg.com/product/38.html
更新时间:2026-11-03 04:52:36