携程礼品卡再遭质疑 以单用之名行多用之实——单用途商业预付卡代理乱象调查
携程礼品卡再次被推上风口浪尖。有消费者和业内人士质疑,携程以“单用途商业预付卡”之名发行礼品卡,却在实际使用中打通了酒店、机票、旅游度假等多条业务线,形成了事实上的“多用途”支付工具,本质上构成了对单用途商业预付卡监管规则的规避。这一争议不仅关乎消费者权益,更暴露出当前单用途商业预付卡代理销售模式中的深层乱象。
一、单用途与多用途:一字之差,监管天壤之别
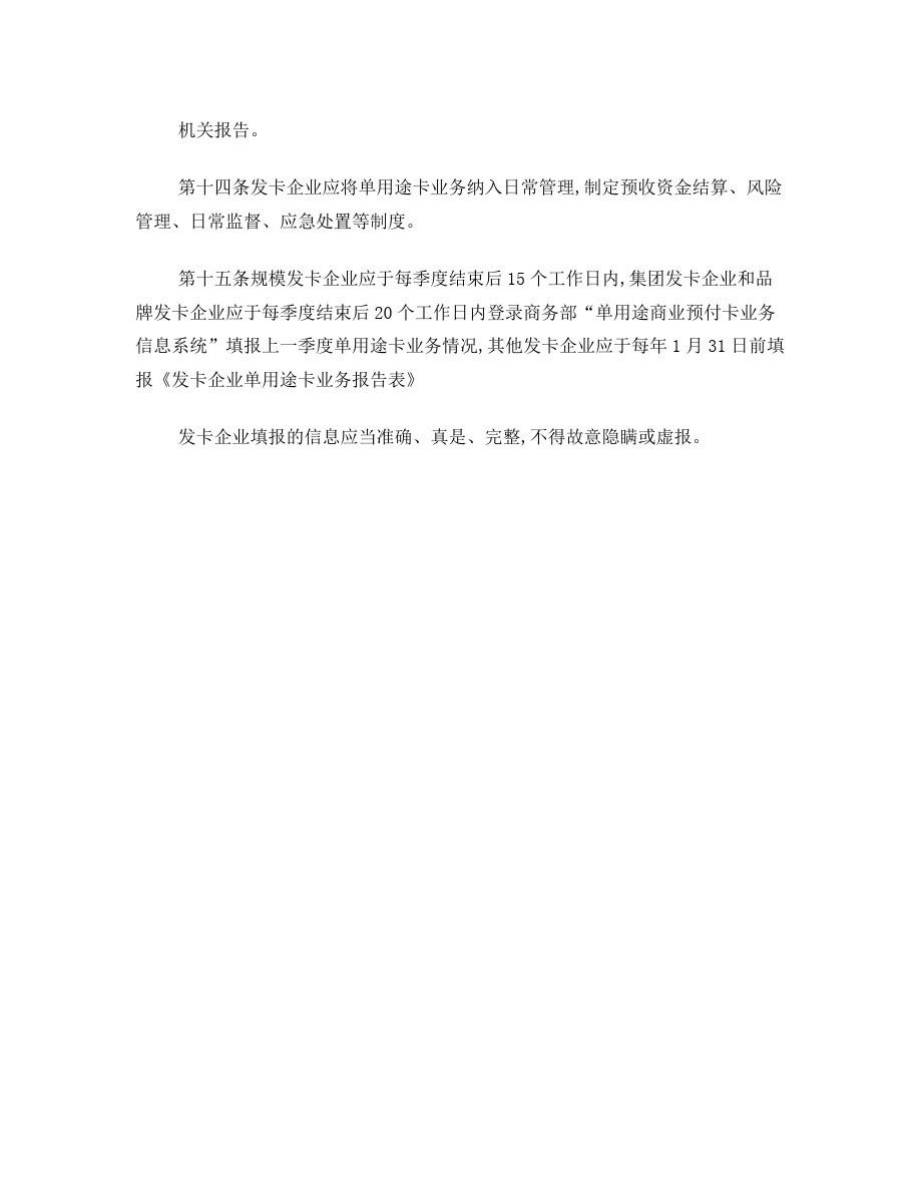
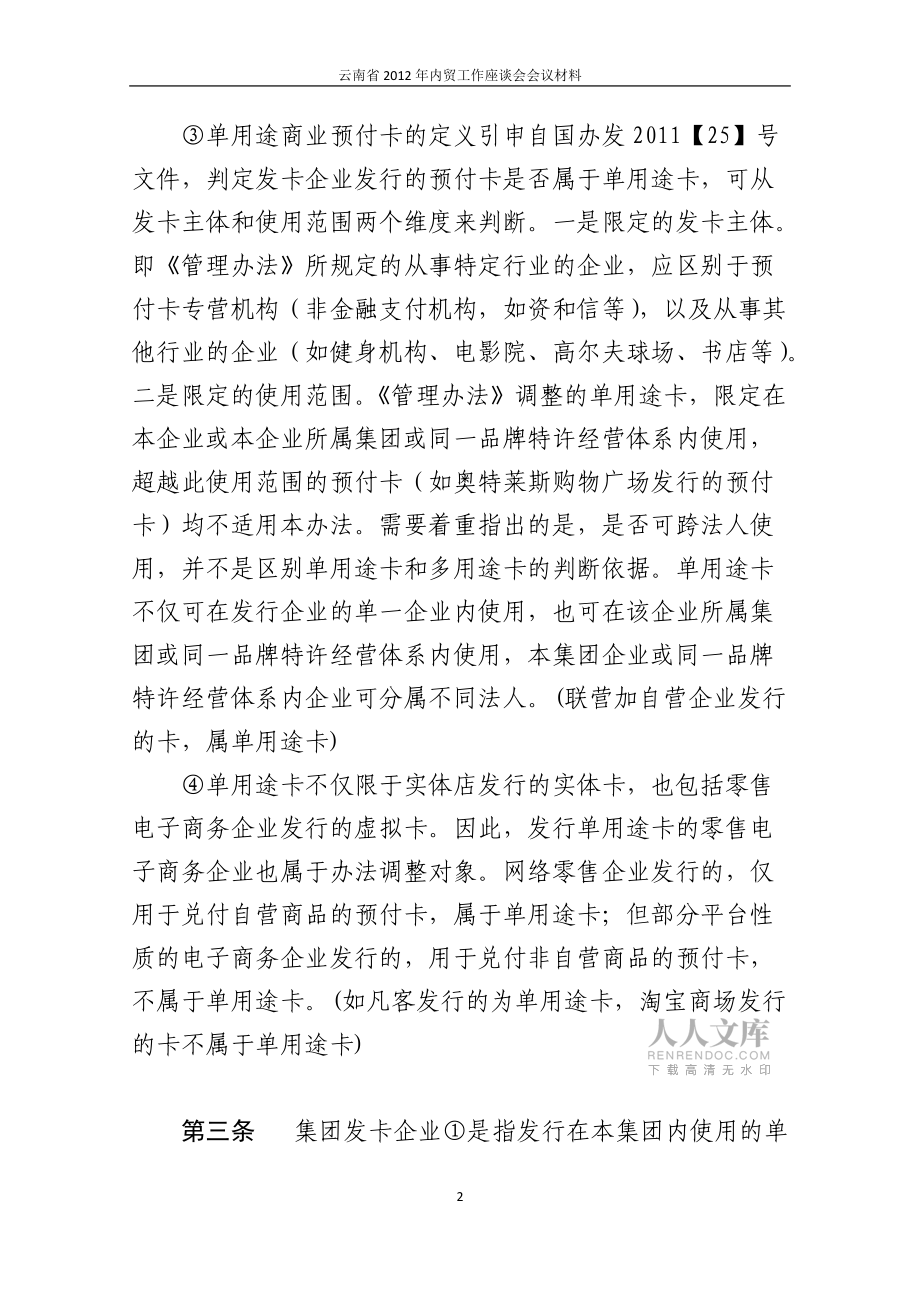
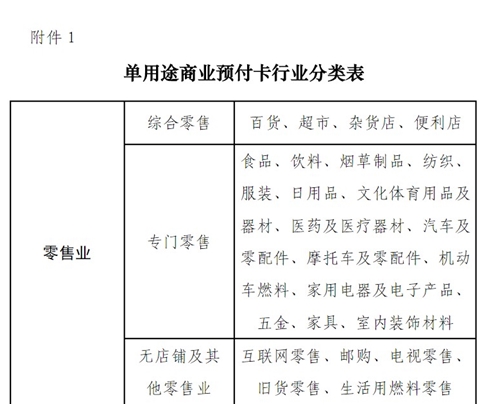
根据商务部《单用途商业预付卡管理办法(试行)》,单用途商业预付卡是指从事零售业、住宿和餐饮业、居民服务业的企业法人,以预收款方式发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。其发行主体限于特定行业,且资金用途、备案要求、资金存管等均有明确规定。
而多用途商业预付卡则受央行《非金融机构支付服务管理办法》约束,发行主体须取得支付业务许可证(即第三方支付牌照),并接受备付金存管、反洗钱等更为严格的监管。两者的核心区别在于:单用途卡只能在发卡企业或其集团体系内使用,而多用途卡可在不同法人主体、不同行业间跨领域使用。
携程礼品卡在其官方说明中标注为“单用途商业预付卡”,发行主体为携程旅悦(北京)国际旅行社有限公司等体系内企业。消费者在实际使用中发现,该卡不仅可用于支付携程平台上的酒店预订,还可用于购买机票、火车票、旅游度假产品、门票等,覆盖了住宿、交通、度假等多个不同业态。这种“一卡通吃”的使用场景,显然超出了单用途卡“限于本企业或本集团体系内”的界定边界。
二、争议焦点:是“集团内多场景”还是“事实多用途”?
携程方面的解释逻辑是:酒店、机票、度假等业务均属于携程集团体系内,礼品卡在集团内部各业务线通用,符合单用途卡“同一集团内兑付”的规定。但质疑者指出,这种解释存在明显漏洞。
从业务实质看,酒店住宿、航空运输、旅游度假分属不同的行业类别和服务提供方。消费者用礼品卡支付机票时,实际收款方可能是航空公司或票务代理;支付酒店时,收款方可能是酒店本身或酒店分销商。携程作为平台方,在其中扮演了资金归集和转移的角色,这在实质上构成了跨法人主体的支付结算行为。
从监管实践看,央行对多用途预付卡的界定核心在于“是否在不同法人之间进行资金转移”。如果礼品卡资金最终流向了集团外部的航空公司、酒店等商户,且携程承担了资金清算功能,那么无论其如何自称,都已触及多用途支付业务的红线。
北京市中闻律师事务所律师李斌曾指出:“判断单用途卡是否合规,关键看两点:一是发卡主体与兑付主体是否一致或同属一个集团;二是资金是否在集团内部闭环流转。如果消费者用卡支付了集团外商户的服务,且发卡方参与了资金结算,就不能简单认定为单用途卡。”
三、代理销售模式加剧监管套利
更值得关注的是,携程礼品卡的销售链条中存在大量代理商。在电商平台、线下票务点、企业福利采购渠道中,携程礼品卡被广泛代理销售。这些代理商往往同时代理多家发卡企业的单用途卡,并以折扣价批量采购、加价或平价转售。
这种代理模式带来了两方面问题:其一,代理商的存在使得礼品卡的销售对象和资金流向更加复杂,发卡企业难以有效核实购卡人的真实身份和资金来源,为洗钱、套现等违法行为提供了可乘之机;其二,代理商在销售时往往夸大使用范围,宣称“携程全品类通用”,进一步模糊了单用途与多用途的界限,误导消费者。
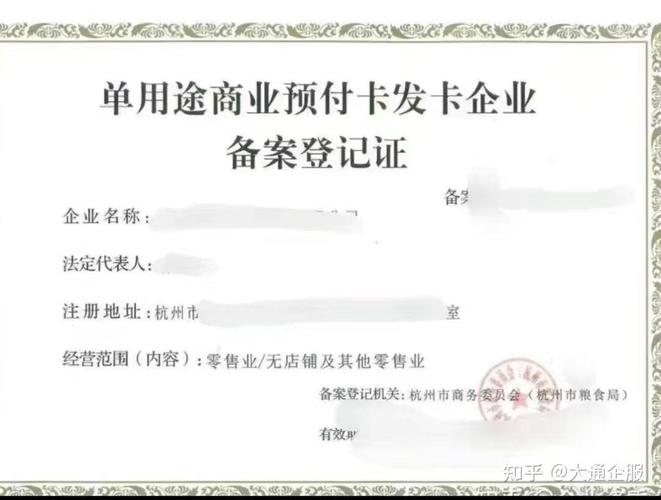
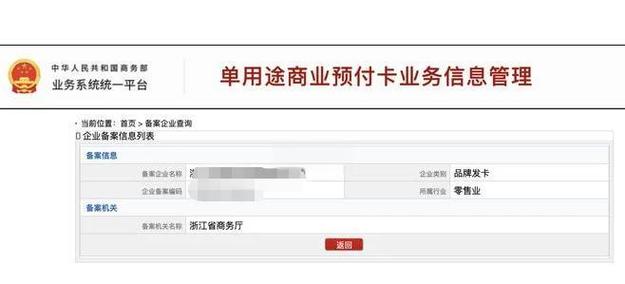
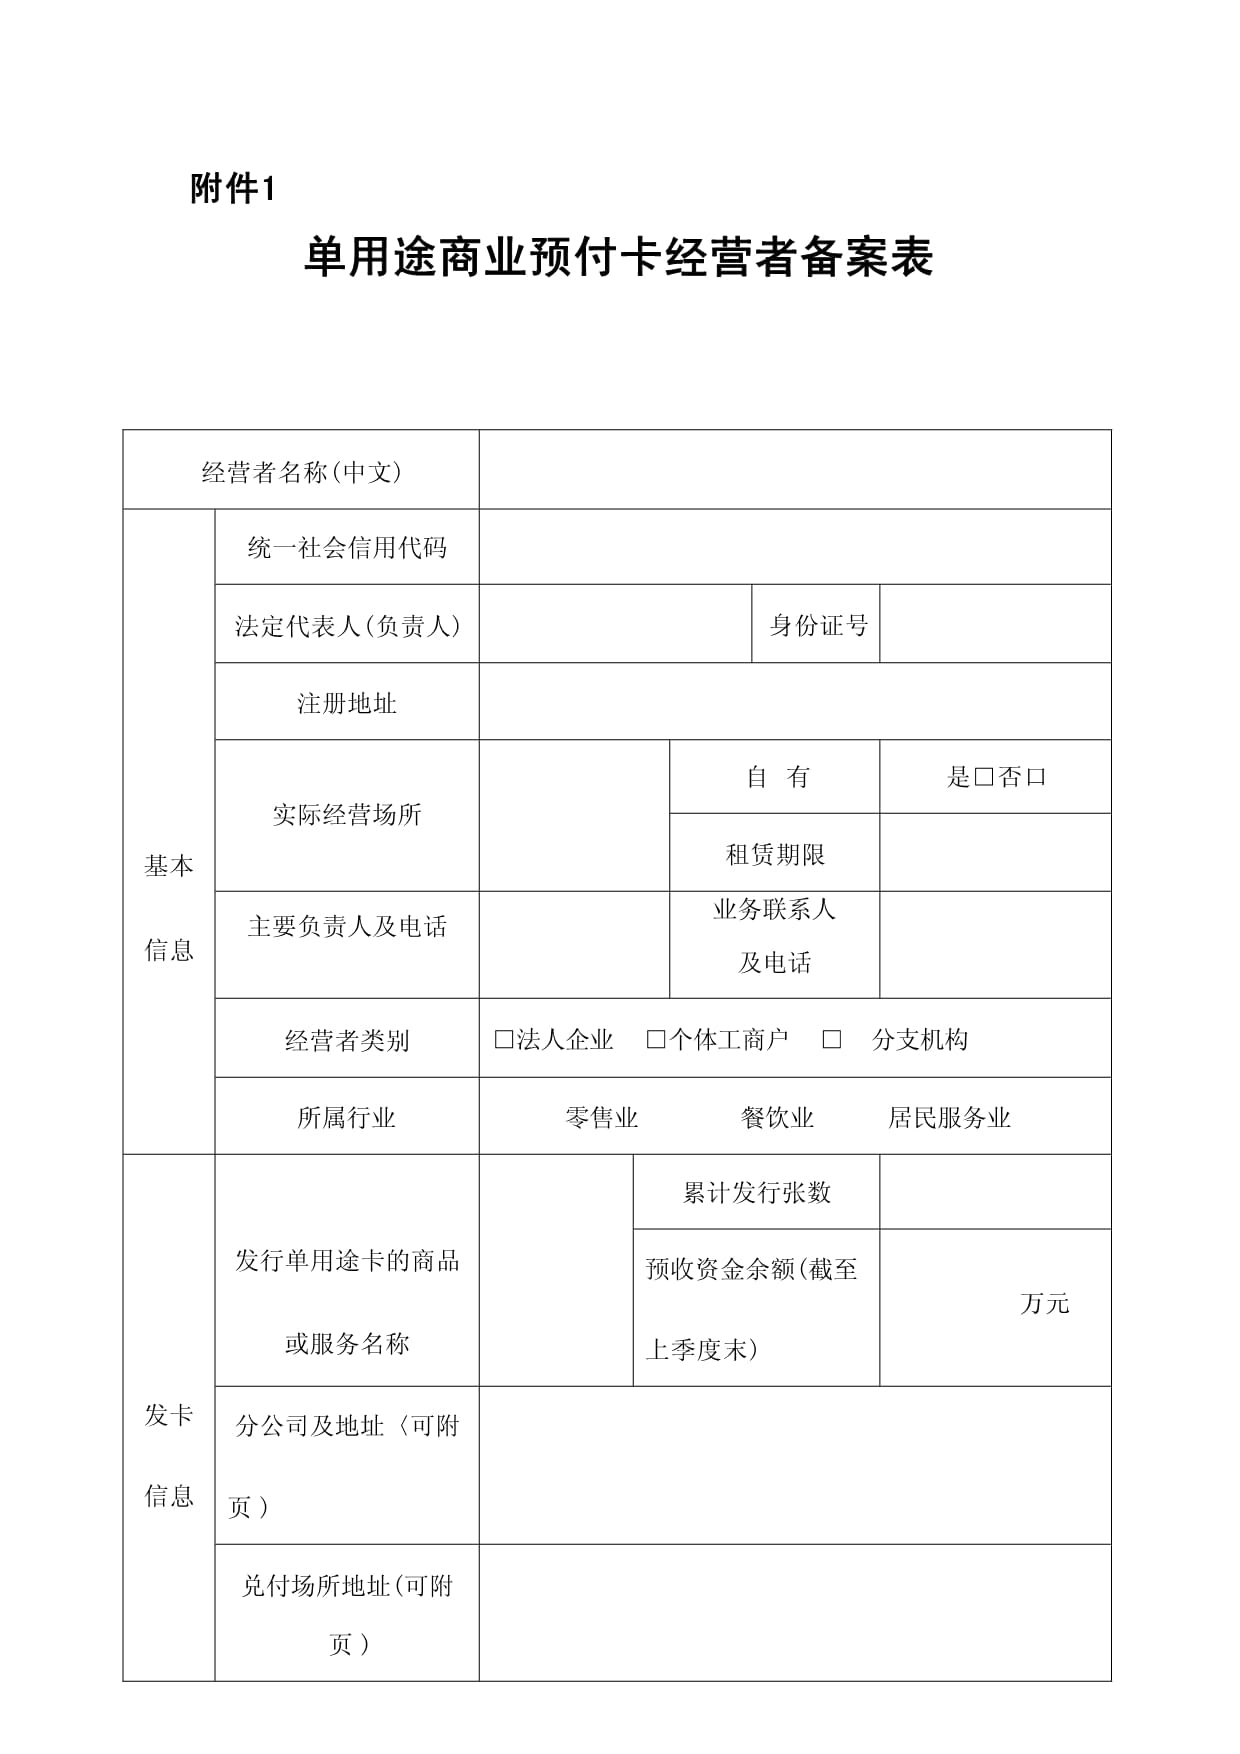
事实上,商务部对单用途卡的备案管理要求发卡企业或售卡企业而非代理商进行备案。携程作为发卡方,若通过代理商大规模售卡,却未对代理商的销售行为进行有效约束,其自身也难以撇清责任。2021年,上海市商务委就曾对部分单用途预付卡发卡企业未按规定备案进行处罚,其中就涉及通过代理渠道大量售卡的情形。
四、消费者风险不容忽视
对于消费者而言,单用途卡与多用途卡的差异并非只是法律概念,而是实实在在的风险。单用途卡的资金存管要求相对宽松,一旦发卡企业出现经营困难,消费者预付资金可能面临损失。而多用途卡因受央行监管,须执行备付金交存制度,资金安全性相对更高。
携程礼品卡若以单用途之名规避多用途监管,意味着其预付资金并未纳入央行备付金管理体系。一旦携程相关业务主体出现经营波动,消费者的卡内余额能否得到全额保障,存在较大不确定性。此前,已有消费者在黑猫投诉等平台反映,携程礼品卡存在退款难、使用受限、有效期争议等问题,这些投诉恰恰从侧面印证了单用途卡在消费者权益保护方面的天然短板。
五、监管空白与改进方向
当前,单用途商业预付卡与多用途商业预付卡的监管边界虽然清晰,但针对“集团内跨业态通用”的情境,相关细则仍不够明确。建议监管部门从以下方面加以完善:
- 明确“同一集团”“同一品牌体系”的认定标准,对集团内多业态通用的预付卡,应根据实际使用范围和资金流向进行实质性判断,防止以集团名义规避多用途监管。
- 加强对代理销售渠道的监管,要求发卡企业对代理商销售行为承担连带责任,并要求代理商在销售时如实披露卡片性质和使用范围。
- 建立单用途卡跨部门协同监管机制,商务、金融、市场监管等部门应实现信息共享,对发卡企业资金流水异常、跨界使用等情形及时预警和处置。
- 强化消费者知情权保护,要求发卡企业以显著方式向消费者明示卡片类型、使用范围、资金保障方式及投诉渠道,避免虚假宣传。
##
携程礼品卡的“单用之名、多用之实”争议,揭示了一个普遍性的监管难题:在平台经济跨界融合的背景下,传统按业务形态划分的预付卡监管框架正面临挑战。无论是发卡企业还是监管机构,都需要正视这一现实,在鼓励创新与防范风险之间找到平衡点。对于携程而言,与其继续在概念界定上打擦边球,不如主动向消费者和监管机构透明披露卡片运作机制,规范代理销售渠道。毕竟,无论卡片印着“单用途”还是“多用途”,诚信经营和消费者信任才是企业长远发展的基石。
如若转载,请注明出处:http://www.yuexiangg.com/product/29.html
更新时间:2026-11-03 12:58:43