《单用途商业预付卡管理办法》解读 聚焦单用途商业预付卡代理制度
一、引言
《单用途商业预付卡管理办法》(以下简称《办法》)的出台,旨在规范单用途商业预付卡的发行、使用和管理,保护消费者合法权益,防范资金风险,维护市场秩序。其中,单用途商业预付卡代理制度是《办法》的重要组成部分,本文将对代理制度的相关规定进行解读。
二、代理制度的必要性
单用途商业预付卡的销售通常由发卡企业自行完成,但也存在通过第三方代理销售的情况。《办法》引入代理制度,主要基于以下考虑:
- 拓宽销售渠道:代理销售可以扩大预付卡的销售范围,提高发卡企业的市场覆盖率。
- 规范代理行为:明确代理商的资质、义务和责任,防止出现违规代理、资金挪用等风险。
- 加强监督管理:通过对代理商的备案和监管,将代理销售行为纳入监管视野,保障资金安全。
三、代理制度的主要内容
(一)代理商的条件
《办法》规定,代理商应当具备以下条件:
- 具有合法的经营资质;
- 与发卡企业签订书面代理协议;
- 具备相应的资金结算和风险管理能力;
- 符合商务主管部门规定的其他条件。
(二)代理协议的签订
发卡企业与代理商应当签订书面代理协议,明确双方的权利义务,包括代理销售的范围、结算方式、手续费、信息安全、消费者权益保护等内容。代理协议应当向商务主管部门备案。
(三)代理商的义务
- 规范销售:代理商应当严格按照代理协议销售预付卡,不得擅自改变销售条件。
- 资金安全:代理商应当将预收资金及时、全额划转至发卡企业的资金存管账户,不得挪用、占用。
- 信息保护:代理商应当妥善保管购卡人信息,不得泄露、出售或非法使用。
- 协助公示:代理商应当协助发卡企业公示预付卡的相关信息,包括章程、协议、风险提示等。
(四)发卡企业的管理责任
发卡企业应当对代理商进行有效管理,监督其代理行为,确保代理商遵守《办法》规定。发卡企业对代理商的代理行为承担相应责任。
(五)备案与报告
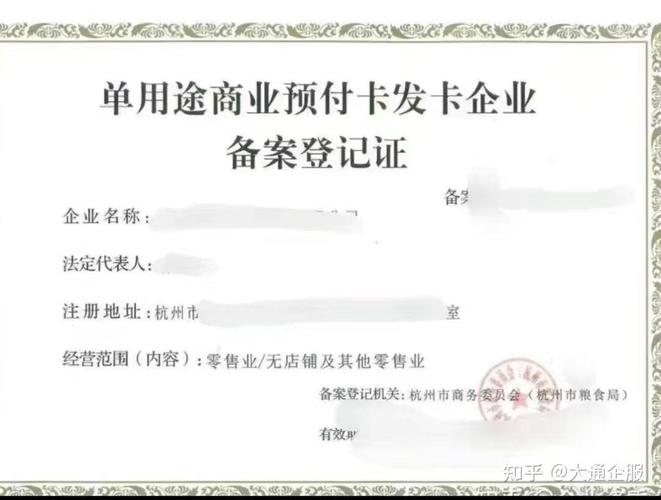
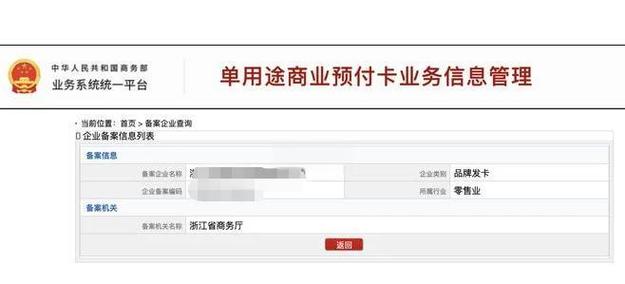
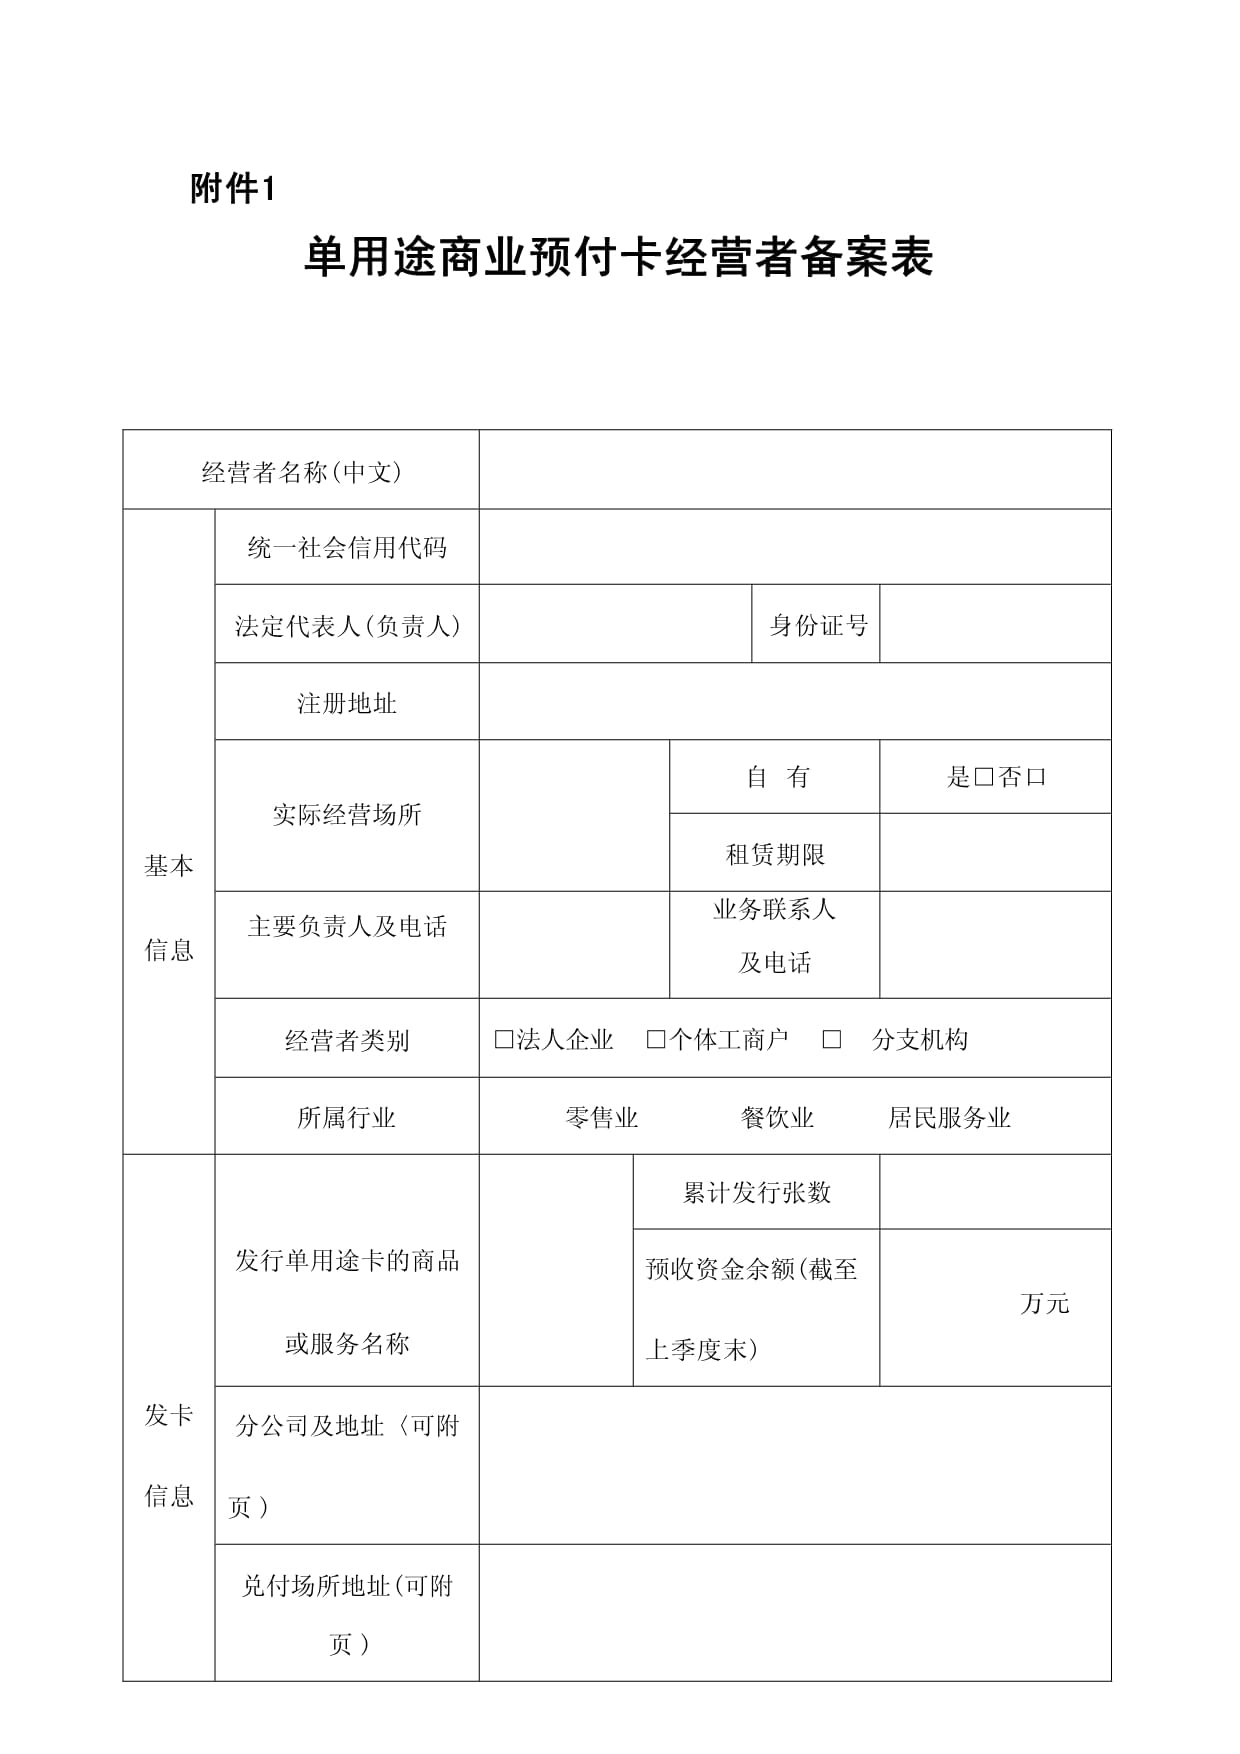
发卡企业应当将代理商的相关信息向商务主管部门备案,并及时报告代理商的变动情况。代理商也应当配合发卡企业做好备案工作。
四、代理制度的监管要求
商务主管部门应当加强对预付卡代理行为的监督检查,对违反《办法》规定的代理行为依法进行处理。对于未备案的代理销售行为,商务主管部门可以责令改正,并处以罚款;情节严重的,可以限制发卡企业的业务。
五、企业合规建议
- 严格筛选代理商:发卡企业应选择具备资质和能力的代理商,签订规范的代理协议。
- 加强资金管理:确保代理销售资金及时划转至存管账户,避免资金风险。
- 完善信息披露:通过代理商向消费者充分披露预付卡相关信息,保障消费者知情权。
- 建立监督机制:定期对代理商进行检查和评估,确保其合规经营。
- 及时备案更新:按照要求向商务主管部门备案代理商信息,并动态更新。
六、
单用途商业预付卡代理制度是《办法》规范市场秩序、防范金融风险的重要举措。发卡企业和代理商应当严格遵守相关规定,共同促进预付卡市场健康发展。消费者在购买预付卡时,也应关注代理销售的合规性,保护自身权益。
如若转载,请注明出处:http://www.yuexiangg.com/product/13.html
更新时间:2026-11-03 16:10:33