上海拟为单用途预付卡设置发卡门槛 单用途商业预付卡代理模式面临规范重构
单用途商业预付卡在零售、餐饮、美容美发、健身等行业广泛使用,为消费者带来便利的也因发卡主体鱼龙混杂、资金监管缺位而频现“跑路”“退卡难”等乱象。上海拟为单用途预付卡设置发卡门槛,正是对这一市场痛点的制度回应。其中,单用途商业预付卡代理销售环节作为连接发卡企业与消费者的重要通道,将成为本轮规范的重点对象之一。
一、发卡门槛的核心指向
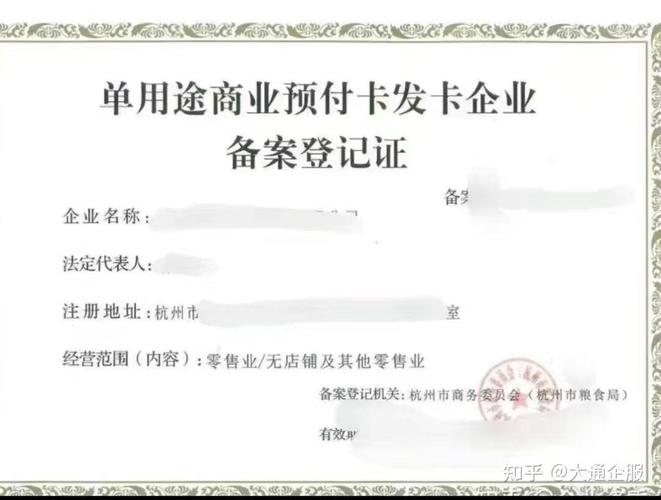
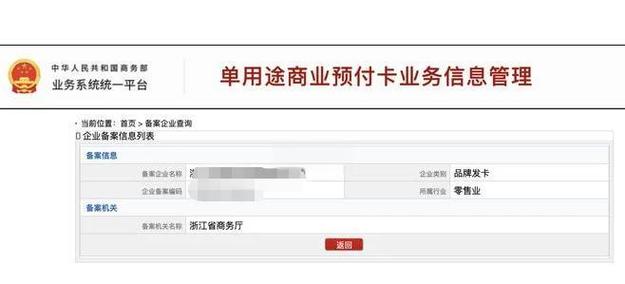
从监管逻辑看,设置发卡门槛并非限制正常经营,而是将预付卡发卡行为纳入可辨识、可追溯、可约束的框架。拟议中的门槛可能涉及发卡主体的经营年限、信用状况、资金存管比例以及信息披露义务等维度。对单用途商业预付卡代理而言,这意味着代理销售的不再是“任意主体发行的卡”,而必须是符合准入条件、完成备案或存管安排的合规卡源。代理商的尽职调查责任由此凸显:其需核验发卡企业的资质状态,避免为不合规发卡行为提供销售渠道。
二、单用途商业预付卡代理的现状与风险
单用途商业预付卡代理通常表现为商超、便利店、线上平台等第三方代为销售发卡企业的预付卡,并从中收取佣金或服务费。这一模式扩大了发卡企业的销售半径,但也存在明显的风险传导链条。当发卡企业出现资金链断裂时,代理渠道售出的卡片同样面临兑付危机,消费者往往难以区分发卡方与代理方的责任边界。部分代理环节存在信息登记不完整、资金结算不透明等问题,增加了预付资金被挪用的隐患。设置发卡门槛后,代理销售将被迫从“渠道优先”转向“合规优先”,代理协议中需明确发卡企业的存管安排、兑付责任及异常情形下的处理机制。
三、代理环节的规范路径
配合发卡门槛的落地,单用途商业预付卡代理环节可从以下方面加以规范:其一,建立代理销售准入清单,仅允许代理销售已完成备案、资金存管达标企业的预付卡;其二,强化代理销售的信息披露,在销售场所和线上页面显著提示发卡企业名称、备案编号、资金存管银行及投诉渠道;其三,完善销售记录与资金流向留痕,确保代理佣金与预付资金分账管理,防止预售资金被截留或挪用;其四,明确代理商的协助兑付与信息报告义务,在发卡企业出现经营异常时及时向监管部门报告并配合消费者权益保护措施。
四、对市场主体的影响与应对
对发卡企业而言,门槛提高将加速行业分化,合规能力不足的中小发卡主体可能退出或转向与合规代理渠道合作。对代理商而言,短期会增加资质审核与系统改造的成本,但长期有助于降低连带风险、提升渠道信誉。对消费者而言,代理渠道的透明化将使其在购卡时能够更清晰地判断发卡主体的合规状态,减少因信息不对称导致的损失。
上海拟为单用途预付卡设置发卡门槛,标志着预付卡监管从“事后处置”向“源头治理”进一步延伸。单用途商业预付卡代理作为销售末端的关键节点,需同步完成合规能力建设,将资质核验、信息披露和资金留痕嵌入日常经营流程。唯有发卡端与代理端协同规范,才能真正压缩违规发卡与资金挪用的空间,让预付卡回归便利消费的本位。
如若转载,请注明出处:http://www.yuexiangg.com/product/14.html
更新时间:2026-11-03 00:08:47