预付卡变“跑路卡”?健身馆关门背后的预付式消费陷阱与维权指南
某健身馆突然关门停业,负责人失联,400多名会员的近50万元会费打了水漂。这一事件再次将单用途商业预付卡的风险推至公众视野。预付式消费看似优惠,实则暗藏“跑路”风险。本文将解析预付卡的法律属性、常见陷阱,并提供切实可行的维权路径。
一、事件回顾:低价诱惑下的“跑路”剧本
据消费者反映,该健身馆在关门前一月仍在低价促销年卡、私教课,吸引大量会员续费或新办卡。随后一夜之间大门紧锁,教练、销售集体失联。据统计,受损会员超400人,人均损失从数百元至数千元不等,总金额近50万元。
这类案例并不鲜见:预付费模式本为锁定客户、回笼资金,却被部分不良商家当作敛财工具。他们利用“超低价”“终身卡”等噱头吸收资金,待现金流达到一定规模后卷款跑路,将经营风险转嫁给消费者。
二、单用途商业预付卡:法律定性与监管盲区
单用途商业预付卡是指经营者发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。健身卡、美容卡、洗车卡等均属此类。
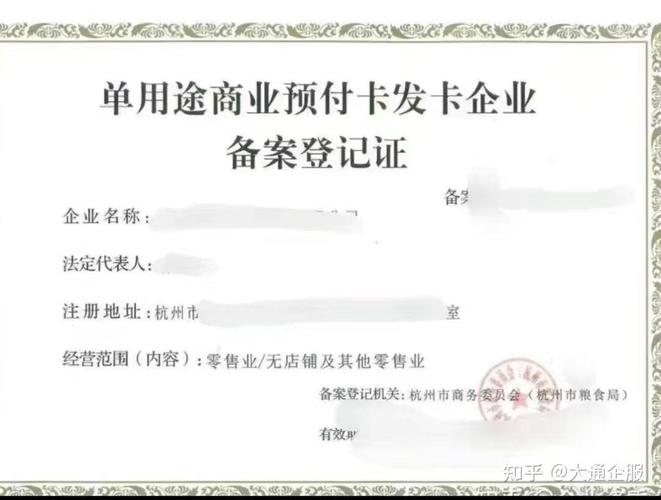
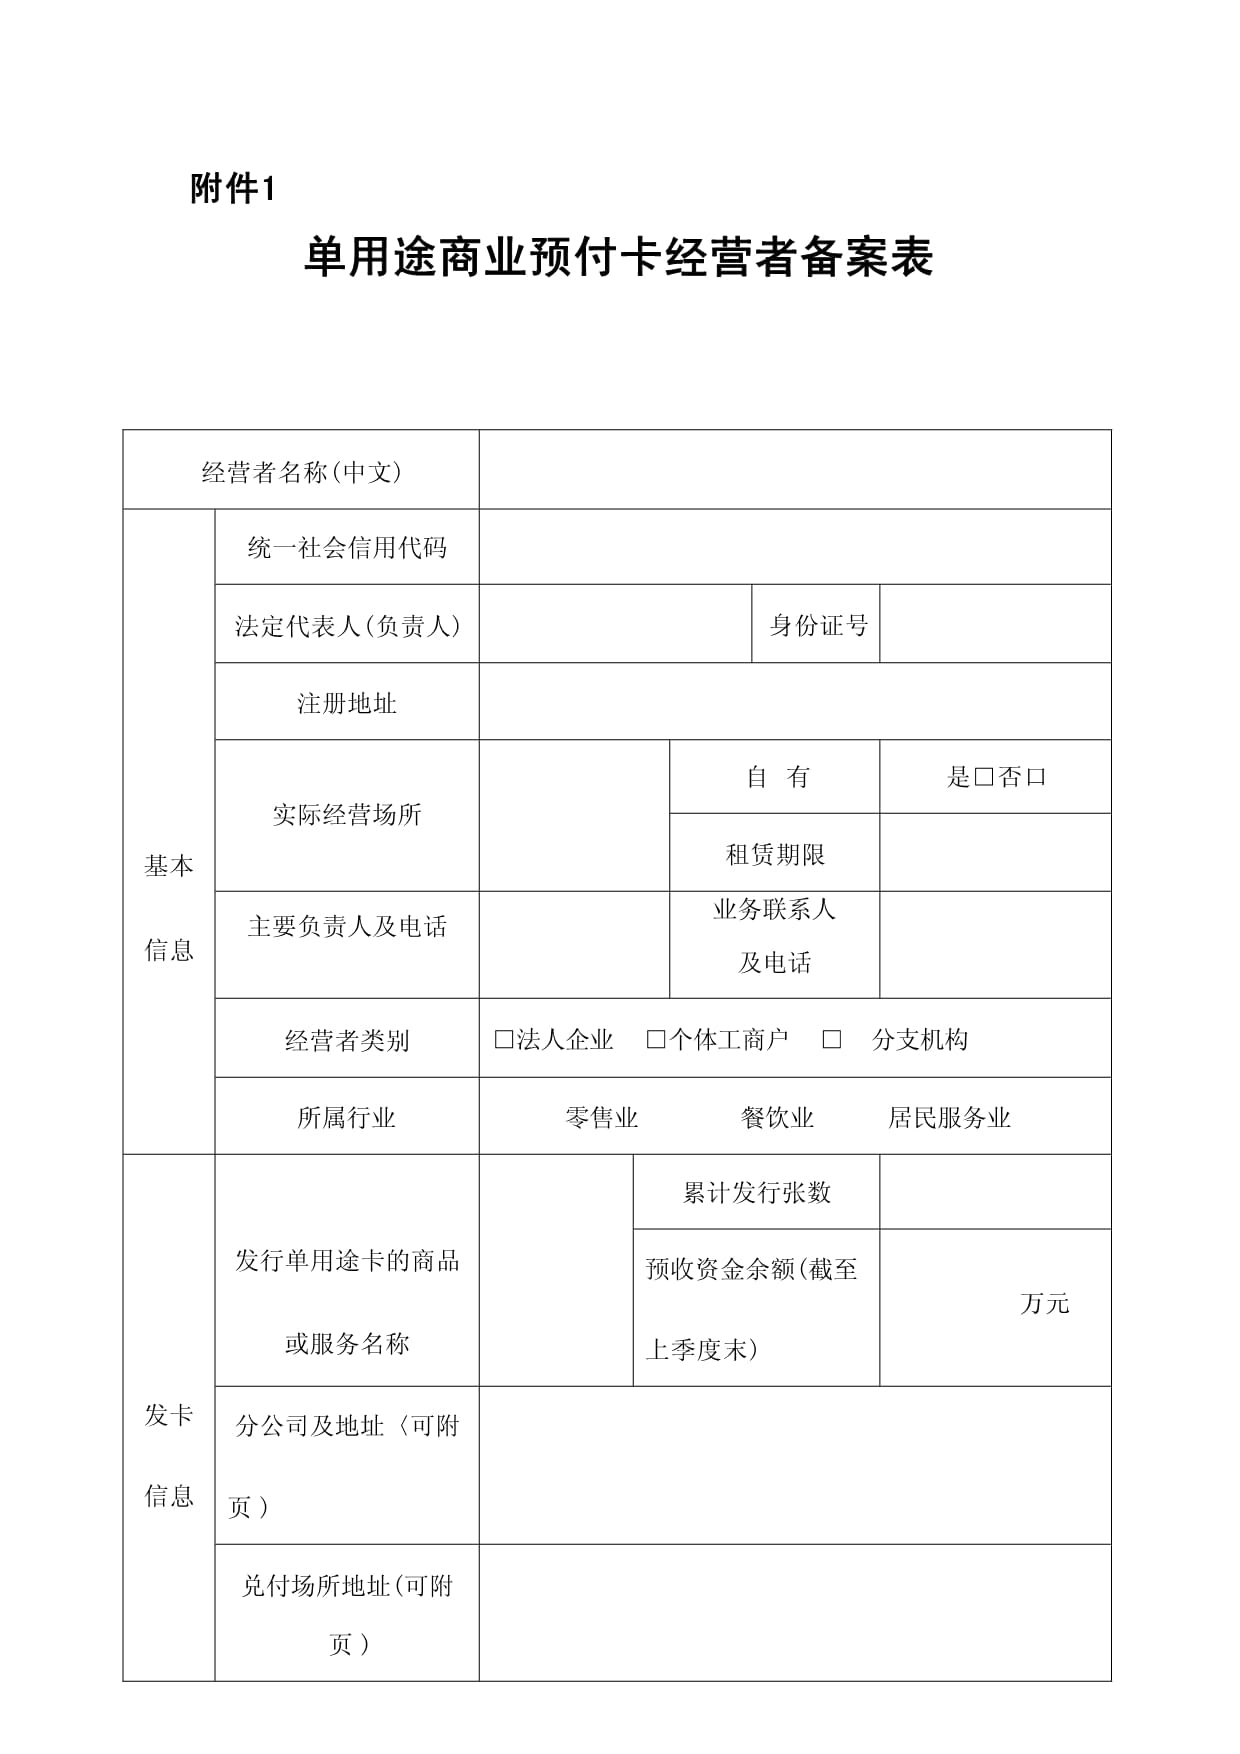
根据《单用途商业预付卡管理办法(试行)》(商务部令2012年第9号),发卡企业需备案并实行资金存管。然而实践中,大量中小健身馆未按规定备案,资金缺乏监管,一旦经营不善或恶意逃债,消费者预付资金便成“无抵押债权”,追偿难度极大。
值得注意的是,该办法主要适用于零售业、住宿餐饮业、居民服务业等企业,健身娱乐业虽属居民服务业,但执法覆盖率和消费者知晓度不足,导致备案制度形同虚设。
三、四大常见陷阱与风险提示
- 超低价诱惑:年卡价格远低于市场均价,甚至许诺“终身卡”,实为快速圈钱。
- 口头承诺不落地:销售口头承诺退款、转店等,但不写入合同,事后难以举证。
- 合同暗藏霸王条款:如“一经售出,概不退换”“最终解释权归商家”,限制消费者权利。
- 突然停业前疯狂促销:关停前大肆宣传促销,是典型的“回光返照”式诈骗前兆。
消费者应警惕任何大幅偏离市场价的预付优惠,坚持签订书面合同并索要发票,避免大额长期预付。
四、遭遇跑路,如何维权?
第一步:固定证据
保存会员卡、合同、付款凭证(微信/支付宝记录、银行流水)、促销宣传截图、聊天记录、门店照片及视频等,记录商家主体信息(营业执照名称、统一社会信用代码)。
第二步:集体报案
携带证据到门店所在地公安机关经侦部门报案,涉嫌合同诈骗或集资诈骗的,公安机关应立案侦查。多人联合报案可提高重视程度。
第三步:向监管部门投诉
向当地市场监督管理局(12315)、商务局投诉,要求查处未备案发卡、虚假宣传等行为。同时可向消费者协会求助。
第四步:民事诉讼
若公安机关不予立案,可联合其他会员提起集体诉讼,要求退还预付款并赔偿损失。可申请财产保全,冻结商家账户或查封设备。
第五步:关注清算信息
若商家进入破产程序,及时申报债权。虽预付卡债权清偿顺序靠后,但仍有部分受偿可能。
五、防坑指南:预付消费“三查三控”
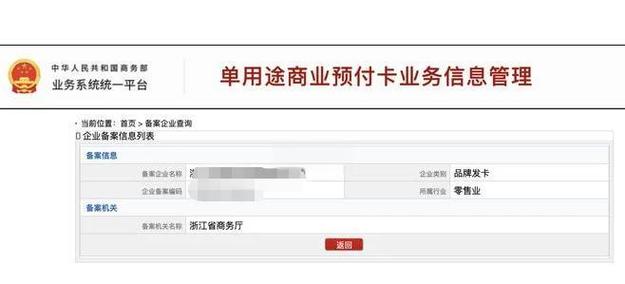
- 查资质:核实商家营业执照、预付卡备案情况(可向当地商务部门查询)。
- 查口碑:搜索商家投诉记录,警惕频繁变更法人或经营场所的商家。
- 查合同:坚持书面合同,明确服务内容、期限、退款条件及违约责任。
- 控金额:单次预付不超过2000元,避免购买超过一年的长期卡。
- 控时间:优先选择月卡、季卡,缩短消费周期。
- 控证据:保留所有交易凭证,定期截图保存商家宣传页面。
##
单用途商业预付卡不是法外之地。从立法完善到执法落地,从行业自律到消费者觉醒,每一环都不可或缺。面对“跑路”乱象,消费者既需理性消费、主动防范,更需勇敢维权、形成合力。监管部门应加强备案与资金存管核查,抬高违法成本,让预付卡真正回归“便民惠民”的本意,而非“坑民害民”的陷阱。
如若转载,请注明出处:http://www.yuexiangg.com/product/15.html
更新时间:2026-11-03 02:25:03