二手9成新《单用途商业预付卡管理手册》及代理实务指南
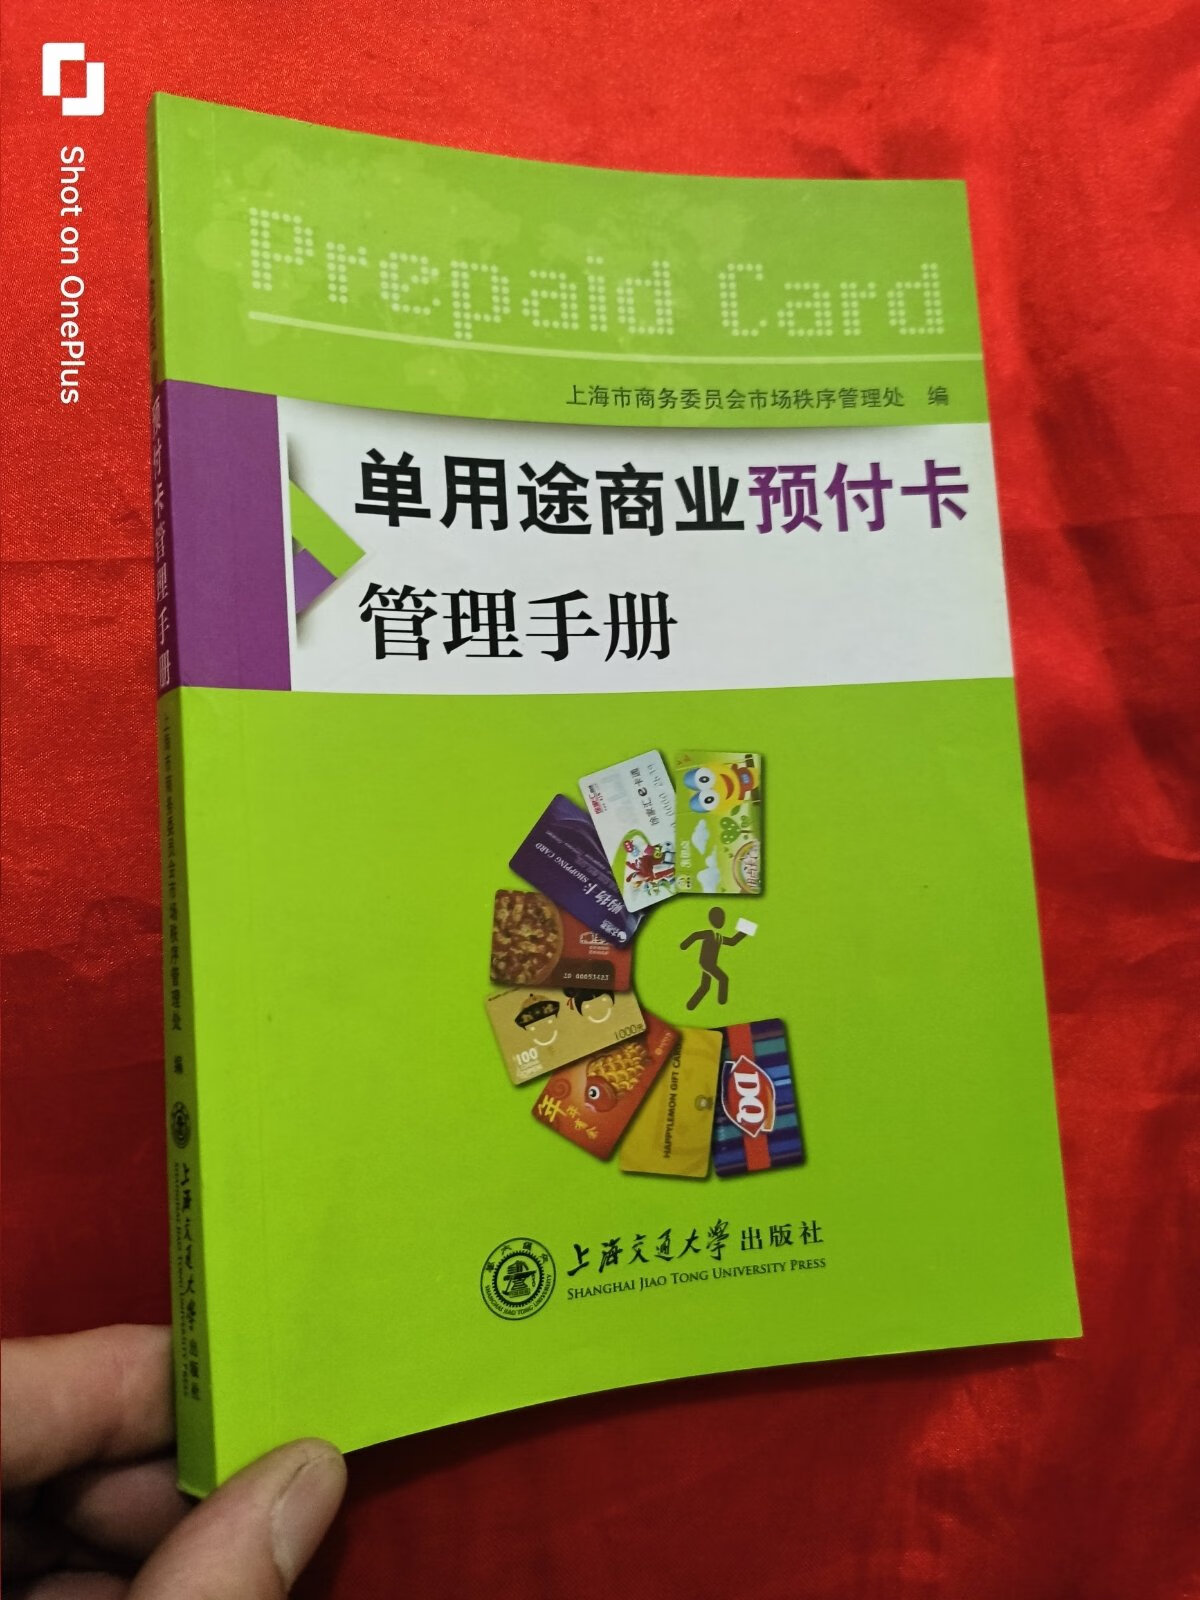
在商业预付卡监管日趋严格的背景下,无论是发卡企业还是代理销售机构,都亟需一本权威、实用的操作指引。《单用途商业预付卡管理手册》(以下简称《手册》)正是这样一本广受好评的实务工具书。目前市场上流通的二手9成新版本,因其内容完整、性价比高,成为不少从业者快速入门的首选。本文结合该手册的核心要点,系统梳理单用途商业预付卡的管理框架,并着重解析代理过程中的合规要点与操作实务。
一、手册价值与二手书使用提示
《手册》通常由商务部监管司局或行业协会组织编写,覆盖预付卡定义、分类、备案登记、资金管理、履约保障、法律责任等全链条内容。9成新二手书往往仅存在轻微翻阅痕迹,正文无笔记或缺页,不影响阅读使用。对于预算有限的中小企业或刚接触预付卡业务的人员而言,购买二手正版书籍是高效获取系统知识的途径。使用前建议核对版次,优先选择最新修订版,以确保与现行《单用途商业预付卡管理办法(试行)》及地方细则保持一致。
二、单用途商业预付卡管理核心要点
1. 定义与分类
单用途商业预付卡是指企业发行的,仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。按发卡主体分为集团发卡企业、品牌发卡企业、规模发卡企业和其他发卡企业;按用途分为商用卡和礼品卡。
2. 备案与发行要求
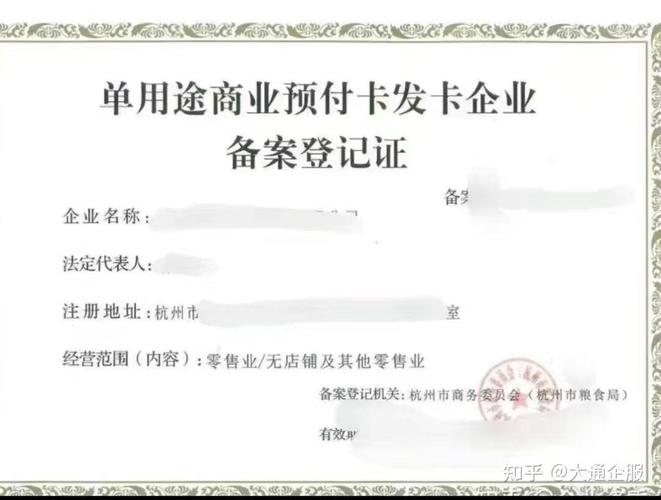
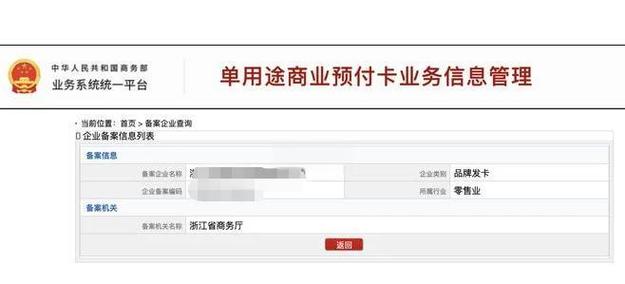
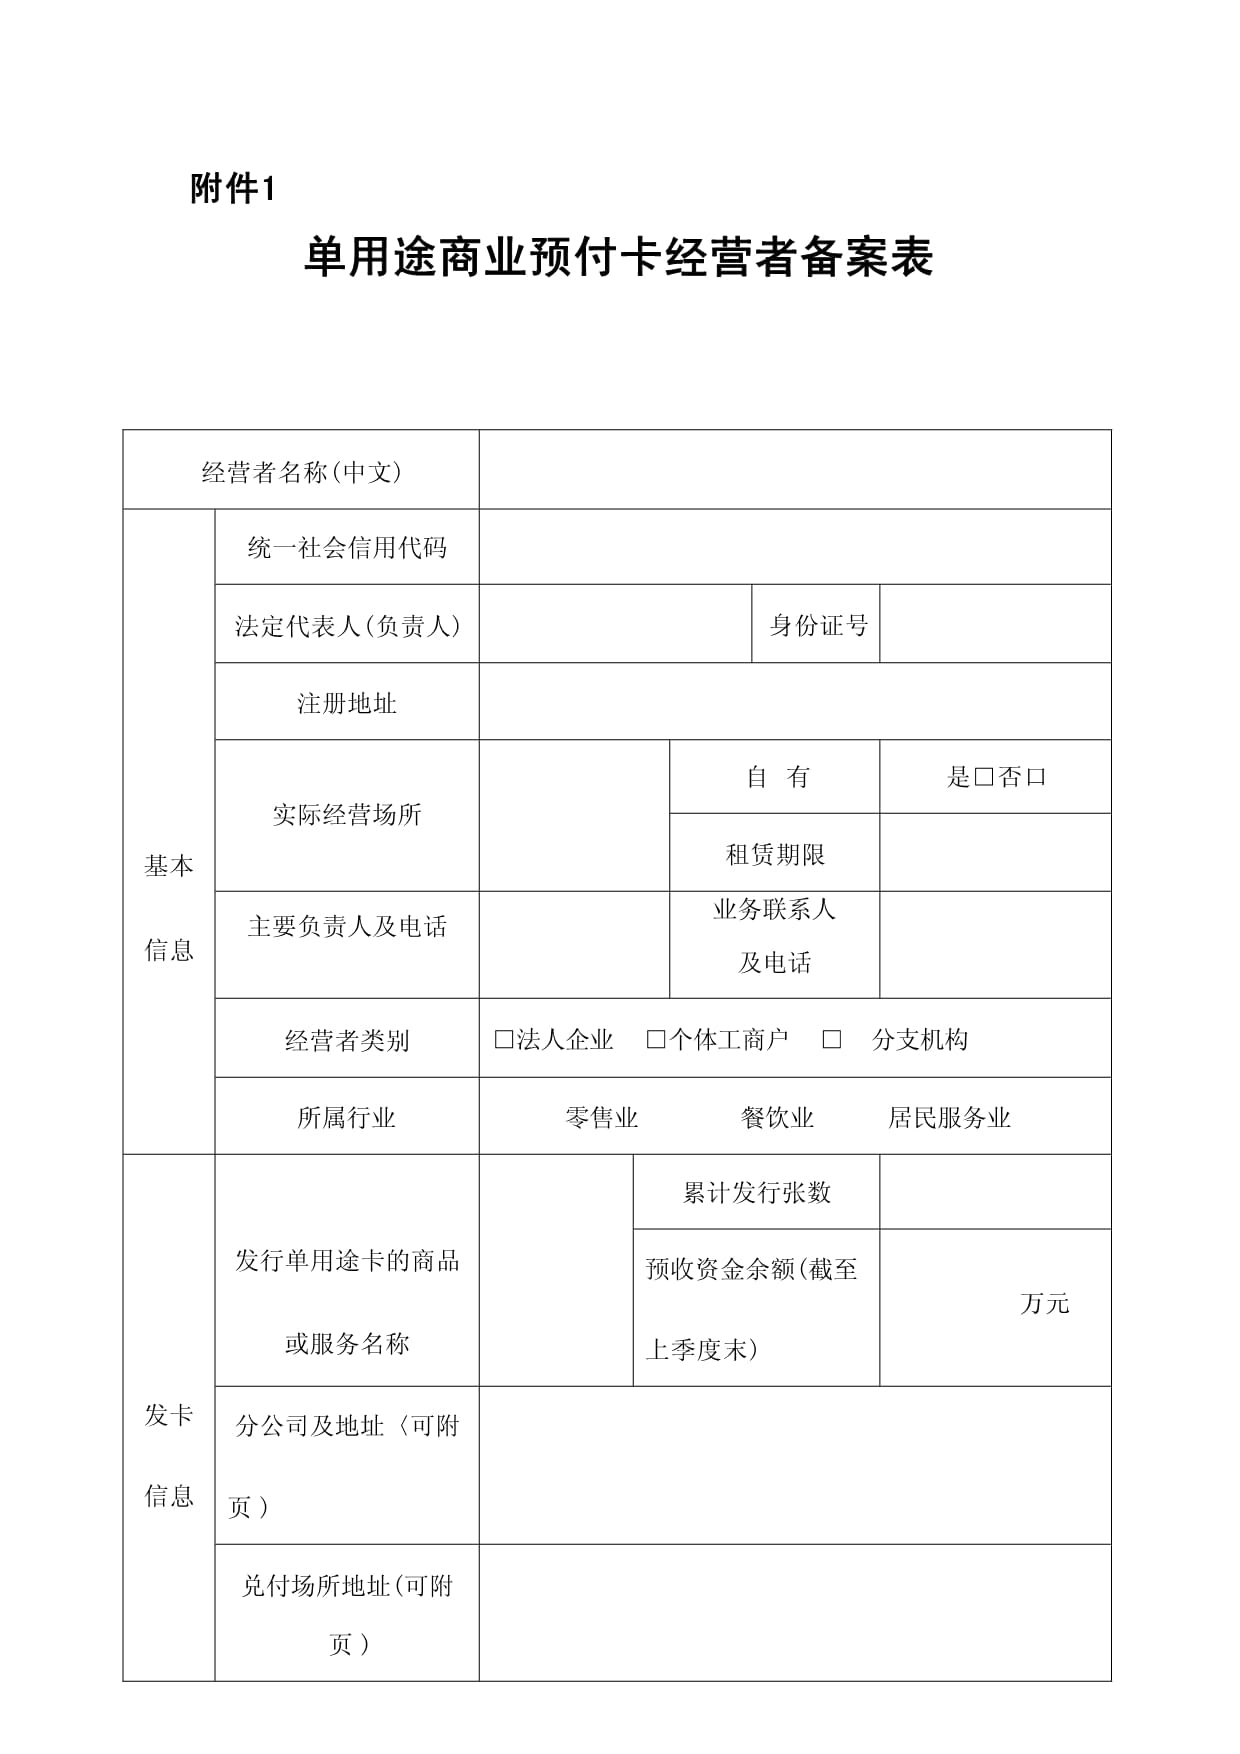
发卡企业需在开展业务之日起30日内,向工商登记注册地商务主管部门办理备案。集团发卡企业和品牌发卡企业由省级商务部门备案,规模发卡企业由市级备案,其他发卡企业由县级备案。发卡企业应建立对应业务台账,确保预收资金余额与发卡规模相匹配。
3. 资金管理
预收资金只能用于主营业务,不得用于不动产、股权、证券等投资及借贷。规模发卡企业、集团发卡企业和品牌发卡企业须实行资金存管制度,存管资金比例不低于上季度预收资金余额的20%(部分地区要求更高)。其他发卡企业应建立预收资金安全保障机制。
4. 履约保障与退卡
发卡企业应明确退卡条件和流程,对超过有效期尚有资金余额的卡应提供激活、换卡等服务。鼓励发卡企业投保履约保证保险或提供银行保函,降低消费者风险。
三、单用途商业预付卡代理实务
1. 代理的法律定位
代理售卡机构作为发卡企业与购卡人之间的桥梁,需明确自身法律地位。根据《单用途商业预付卡管理办法》,发卡企业可委托第三方代理销售,但代理机构不得进行二次发卡或变相发行。代理机构应在发卡企业授权范围内开展业务,并在售卡场所明示发卡企业备案信息及代理授权文件。
2. 代理双方权责划分
发卡企业承担预付卡资金安全、履约兑付和售后服务的主体责任;代理机构负责销售环节的合规操作,包括核验购卡人身份、执行实名登记、提供发票和消费凭证等。双方应签订书面委托代理协议,明确销售款项结算周期、信息保密、风险保证金、违约责任等条款。
- 代理销售的合规要点
- 实名登记:单位一次性购买1万元以上、个人一次性购买5万元以上的,应进行实名登记。代理机构应留存购卡人姓名、有效身份证件号码、联系方式等信息,并定期向发卡企业传输。
- 非现金支付:单位一次性购卡5000元以上、个人一次性购卡5万元以上的,应通过银行转账等非现金方式购买,代理机构不得收取现金。
- 发票管理:代理机构应依规开具发票,不得虚开或为他人代开发票。
- 限额管理:需注意单张卡面金额上限,记名卡不超过5000元,不记名卡不超过1000元。
- 信息公示:在显著位置公示发卡企业备案信息、代理授权书、退卡流程、投诉电话。
4. 风险防范与常见问题
代理机构不得混淆发卡主体与代理身份,不得利用个人账户收取售卡款项。应建立销售台账,每日保存交易记录,定期与发卡企业对账开票清晰。在终止代理关系时需协助处理已售卡的售后服务衔接。跨地区开展代理业务时应注意属地备案与监管衔接,必要时借助《手册》中的各地操作细则进行合规自查。
综上,《单用途商业预付卡管理手册》二手9成新书籍为企业管理者、代理机构从业者及法律服务人员提供了解析复杂规则的实用指导。通过严格遵循手册要求,建立内部控制策略,既保障消费者权益,又预防化解预收资金风险。有了知识锦囊伴身:采购渠道多变信息需甄综合多方情:以规则为准绳、不局限一本书籍或当地细则灵活操作方可安心做好运营兑付链接延伸业态并寻找增长现产品。
如若转载,请注明出处:http://www.yuexiangg.com/product/19.html
更新时间:2026-11-03 21:08:04